스토캐스틱 설정값과 슬로우·패스트 차이 — %K·%D 기간 정하는 법
혹시 유튜브에서 본 대로 스토캐스틱을 켰는데, 옆자리 친구 HTS에 뜬 숫자랑 달라서 당황했던 적 있으신가요? 어떤 영상은 5,3,3을 쓰라고 하고, 어떤 책은 14,3,3이 표준이라고 합니다. 둘 다 틀린 말은 아닙니다.
결론부터 말씀드리면 스토캐스틱 설정값에 절대적인 정답은 없습니다. 대신 무엇을 잡고 싶은지에 따라 갈리는 세 갈래 선택지가 있습니다. 그 선택이 신호 빈도와 성적을 실제로 얼마나 바꾸는지는 숫자로 확인됩니다. 코스피 3년치 데이터로 직접 세어본 결과를 놓고 그 갈래를 정리해 봤습니다.
3줄 요약
- 표준 스토캐스틱 설정값은 %K기간 14·%K평활 3·%D평활 3(슬로우, “14,3,3”), 짧게 잡을 땐 5,3,3(패스트 계열)을 쓴다
- %K가 %D를 상향 돌파하면서 직전 %K가 20 아래(과매도권)였을 때를 매수 신호로 본다
- 강한 추세장에서는 80·20 근처에 계속 붙어 있는 게 정상이라, 이 구간만 보고 역추세로 들어가면 손실이 반복된다
스토캐스틱 설정값, 숫자 세 개가 각각 뭘 뜻하나
스토캐스틱 지표를 처음 켜면 보통 괄호 안에 숫자 세 개가 붙어 있습니다. “Stochastic(14,3,3)” 같은 식이죠. 이 세 자리가 바로 스토캐스틱 설정값이고, 순서대로 %K기간·%K평활·%D평활을 뜻합니다.
원시 %K와 평활된 %K는 다른 숫자다
첫 번째 숫자(보통 14)는 “최근 며칠간의 고가~저가 범위를 볼 것인가”입니다. 이 기간 안에서 오늘 종가가 어디쯤 있는지를 0~100 사이 값으로 뽑은 게 원시 %K죠. 두 번째 숫자는 그 원시 %K를 며칠 이동평균으로 한 번 더 부드럽게 만들지를 정합니다. 여기서 이미 헷갈리기 시작합니다. 두 번째 숫자를 1로 두면 평활을 건너뛰고 원시 %K를 그대로 쓰는 셈이 되고 3으로 두면 한 번 다듬은 값이 새 %K가 됩니다. 같은 14를 쓰고도 두 번째 자리가 다르면 곡선이 완전히 달라지는 이유가 여기 있습니다.
%D는 시그널선, 크로스가 신호다
세 번째 숫자는 %D, 즉 %K를 또 한 번 이동평균 낸 시그널선입니다. 실전에서 매매 신호로 삼는 건 %K 값 자체가 아니라 %K가 %D를 뚫고 올라가거나 내려가는 순간, 그러니까 골든크로스·데드크로스입니다. 80 이상이면 과매수, 20 이하면 과매도로 보는 것도 표준 해석이지만 이 구간에서 나온 크로스를 훨씬 신뢰도 높은 신호로 칩니다.
패스트 vs 슬로우 — 어느 증권사는 12일, 어느 증권사는 14일을 쓴다
스토캐스틱에는 크게 두 계열이 있습니다. 패스트 스토캐스틱은 원시 %K를 그대로 쓰고 그 3일 평균을 %D로 삼습니다. 계산식 그대로의 원형이죠. 슬로우 스토캐스틱은 그 원시 %K를 한 번 더 평활해서 새 %K로 쓰고 거기에 다시 %D를 씌운 버전입니다. 한 단계 필터가 더 들어가니 곡선은 당연히 더 부드럽습니다.
재미있는 건 국내 증권사들끼리도 기본값이 통일돼 있지 않다는 점입니다. 국내 트레이딩 리서치 플랫폼 알파스퀘어의 설명에 따르면 패스트 스토캐스틱의 기본 설정값은 5,3,3으로 짧게 잡혀 있는 반면, 슬로우 스토캐스틱은 증권사에 따라 12일을 기본값으로 두기도 하고 14일을 쓰기도 합니다. 이름은 같은 HTS 지표인데 증권사마다 기본 숫자가 다릅니다. 애초에 “이게 정답”이라고 못 박을 수 있는 성질의 숫자가 아니라는 얘기죠.
패스트(5,3,3)의 정체
기간을 5일처럼 짧게 잡으면 최근 가격 움직임에 훨씬 민감하게 반응합니다. 단타나 스캘핑처럼 반응 속도가 중요한 짧은 타임프레임에서 이쪽을 선호하는 이유죠. 대신 민감한 만큼 잔파도에도 쉽게 흔들려서 신호는 많이 뜨는데 그중 상당수가 가짜 신호(속임수)로 끝납니다.
슬로우(14,3,3)가 표준으로 자리잡은 이유
기간을 14일로 넉넉하게 잡고 평활까지 한 번 더 거치면 잔파도가 걸러진 만큼 신호 수는 줄어들지만 하나하나의 신뢰도는 상대적으로 올라간다는 게 통설입니다. 그래서 스윙 이상의 타임프레임에서는 슬로우 버전이 사실상 기본값처럼 쓰입니다. 다만 표준이라서 항상 더 낫다는 건 또 다른 이야기입니다. 실제 숫자로 아래에서 따져 보겠습니다.
실제로 얼마나 다른가 — 코스피 3년 데이터로 직접 세어봤다
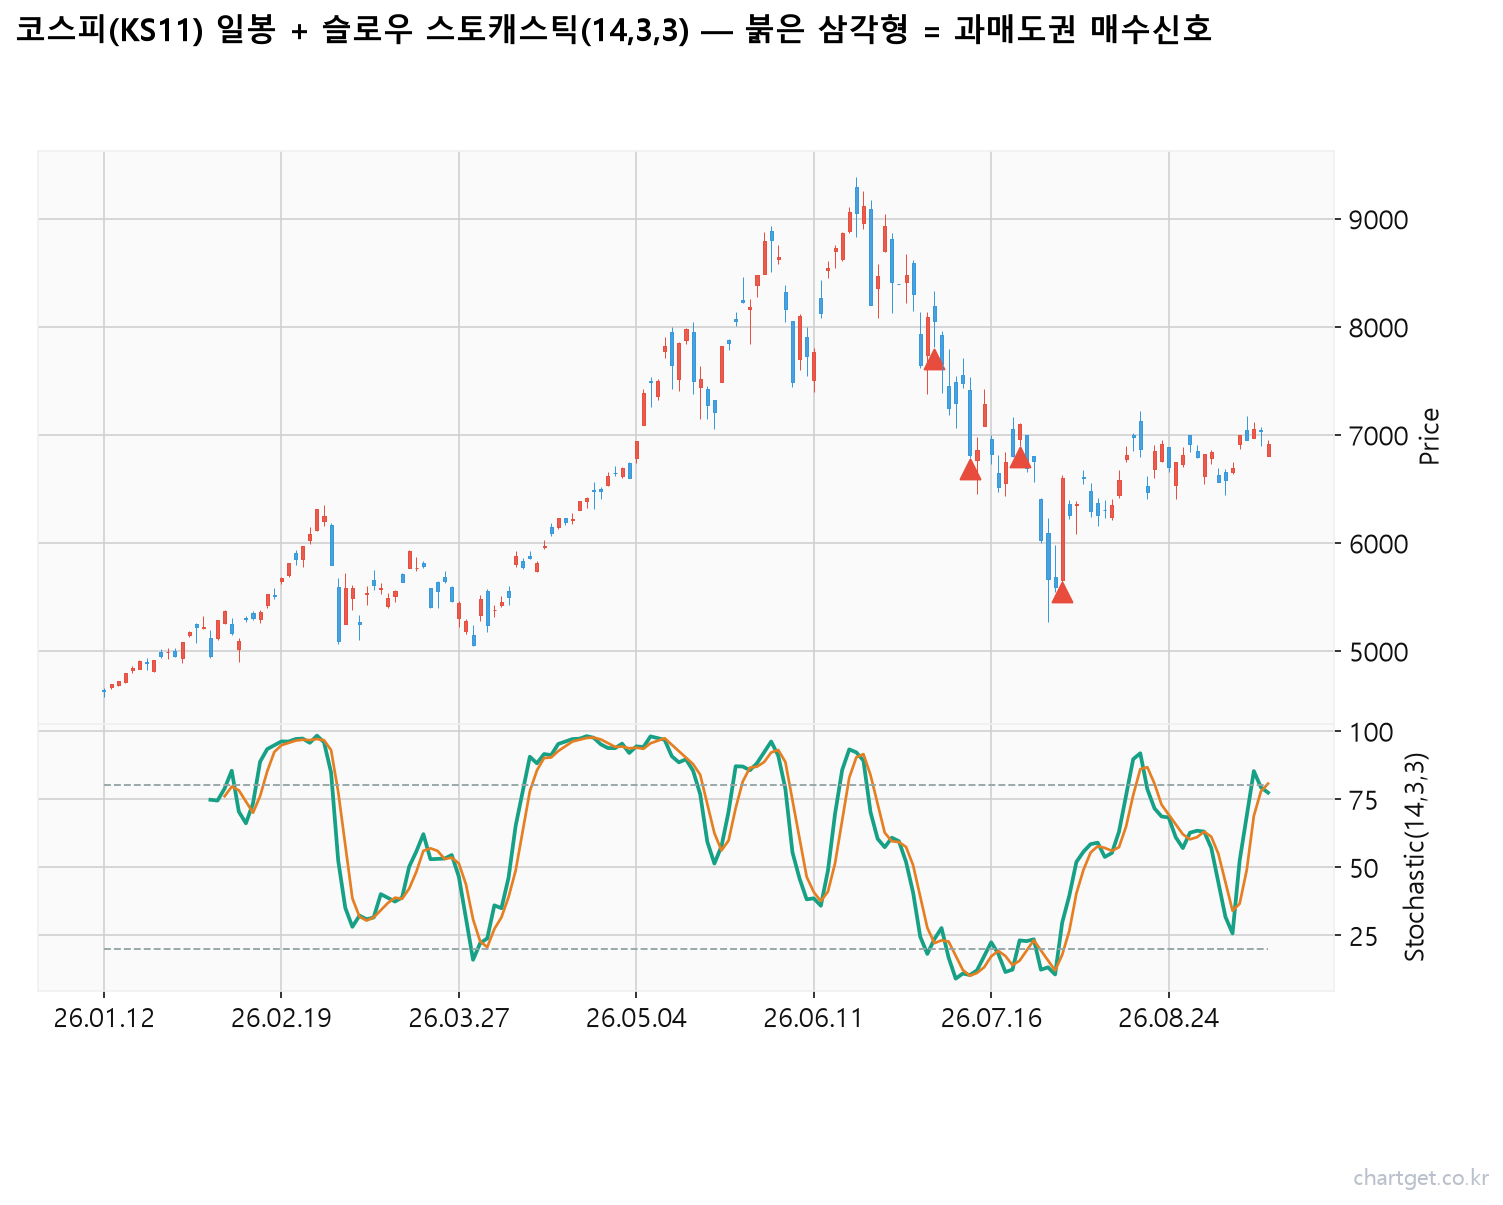
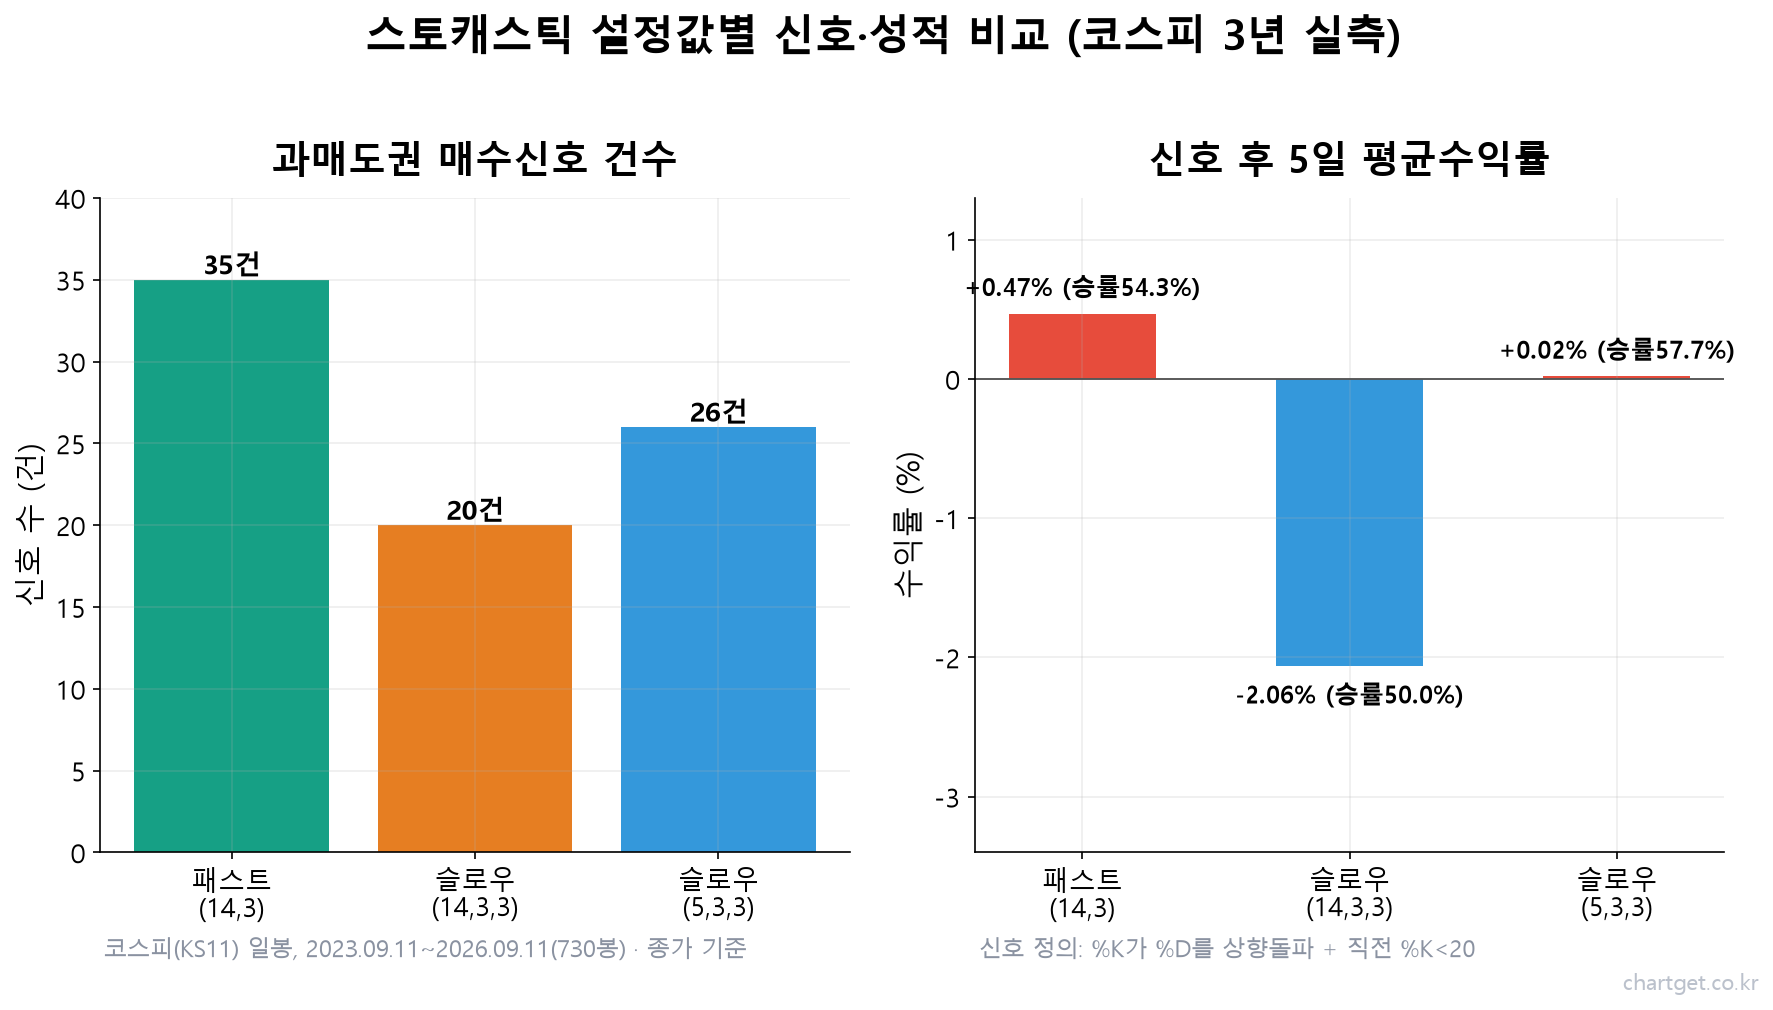
이론은 여기까지고 실제로 설정값을 바꾸면 신호가 얼마나 달라지는지 직접 계산해 봤습니다. 코스피 지수(KS11) 일봉 데이터 2023년 9월 11일부터 2026년 9월 11일까지 3년치, 총 730개 봉을 기준으로 세 가지 설정값을 비교했습니다. 신호는 “%K가 %D를 상향 돌파하면서 직전 %K가 20 아래였던 경우”로 정의했고 신호 발생 이후 5거래일 뒤 수익률을 종가 기준으로 계산했습니다.
| 설정값 | 전체 상향크로스 | 과매도권 매수신호 | 신호 후 5일 평균수익률 | 승률 |
|---|---|---|---|---|
| 패스트(14,3) | 152회 | 35건 | +0.47% | 54.3% |
| 슬로우(14,3,3) | 87회 | 20건 | -2.06% | 50.0% |
| 슬로우(5,3,3) | 100회 | 26건 | +0.02% | 57.7% |
신호 빈도, 패스트가 슬로우보다 정말 많이 울리나
숫자로 보니 확실합니다. 같은 3년 구간에서 패스트(14,3)는 전체 상향크로스가 152회 뜬 반면 슬로우(14,3,3)는 87회로 43% 가까이 적었습니다. 패스트는 민감해서 신호가 잦고 슬로우는 그걸 걸러낸다는 통설이 이 표본(2023.09~2026.09, 코스피 730봉)에서는 그대로 확인된 셈입니다.
신호 후 5일 성적 비교, 표준 설정이 늘 이기는 건 아니다
그런데 성적을 보면 얘기가 달라집니다. 신호 개수는 슬로우가 확실히 적었지만 정작 신호 후 5일 평균수익률은 패스트(14,3)가 +0.47%로 가장 좋았고 표준으로 불리는 슬로우(14,3,3)는 오히려 -2.06%로 마이너스였습니다(표본 20건, 2023.09~2026.09 코스피 기준). 짧게 잡은 슬로우(5,3,3)는 +0.02%로 거의 본전이었고요.
표본이 20~35건 수준이라 이 결과를 슬로우가 나쁘다는 결론으로 확대하기는 위험합니다. 다만 적어도 이 3년 구간에서는 “표준 설정값이니까 무조건 안전하다”는 가정이 성립하지 않았다는 것만큼은 실측으로 확인됩니다. 같은 기간 ADX 25 이상 추세장과 25 미만 횡보장으로 나눠 봐도 슬로우(14,3,3)는 추세장(신호 15건, 평균 -1.89%)과 횡보장(신호 5건, 평균 -2.55%) 모두 마이너스였던 반면 패스트(14,3)는 추세장(신호 22건, 평균 +1.09%) 쪽이 더 나았습니다. 표본이 워낙 작아 참고 수준으로만 보시되, 설정값을 바꾸면 국면별 성적도 같이 바뀐다는 사실은 분명해 보입니다.
조지 레인의 로켓 비유 — 왜 모멘텀이 가격보다 먼저 도는가
스토캐스틱을 만든 조지 레인은 생전 인터뷰에서 이 지표의 원리를 로켓에 비유한 적이 있습니다. “로켓이 하늘로 올라가는 걸 상상해 보세요. 로켓이 방향을 바꿔 내려오기 전에는 반드시 속도가 먼저 느려집니다.” 가격이 꺾이기 전에 모멘텀(속도)이 먼저 꺾인다는 말입니다. 스토캐스틱이 잡으려는 것도 바로 그 속도가 느려지는 순간이고요.
그런데 이 비유를 설정값과 연결해 보면 왜 기간 선택이 중요한지가 더 분명해집니다. 로켓의 속도 변화를 1초 단위로 재는 것과 10초 단위로 재는 것은 그림이 완전히 다릅니다. 1초 단위(짧은 기간, 패스트)로는 아주 미세한 흔들림까지 다 잡히고, 10초 단위(긴 기간, 슬로우)로는 큰 흐름만 남습니다. 어느 쪽이 맞다기보다 내가 지금 재고 싶은 게 미세한 흔들림인지 큰 흐름인지에 따라 눈금을 다시 잡아야 합니다. 레인의 인생과 스토캐스틱 탄생 비화가 궁금하시면 몸이 아니라 발을 보라 — 조지 레인과 스토캐스틱 이야기에서 더 자세히 다뤘습니다.
내 설정값 고르는 3가지 기준
타임프레임별 추천 기간
단타·스캘핑처럼 짧은 타임프레임을 본다면 5,3,3처럼 민감한 쪽이 반응 속도 면에서 유리합니다. 스윙 이상, 그러니까 며칠~몇 주 단위로 포지션을 들고 간다면 14,3,3 슬로우 쪽이 잔파도에 덜 흔들려 다루기 편하고요. 물론 위 표에서 봤듯 느리다고 성적이 항상 좋지는 않습니다.
RSI와 중복 확인하는 실수 피하기
스토캐스틱과 RSI를 동시에 켜놓고 둘 다 과매도니까 확실하다고 판단하는 경우가 많은데 사실 둘은 같은 유형(오실레이터)의 지표라 비슷한 시점에 비슷한 신호를 낼 수밖에 없습니다. 성격이 다른 지표끼리 짝을 지어야 진짜 교차검증이 됩니다. RSI 자체의 함정은 RSI 그렇게 보니까 망하지! 기존 RSI의 한계와 개선된 실전 활용법에서 정리했으니 참고하시면 좋습니다.
국면 필터 없이 설정값만 바꾸는 흔한 실수
앞서 본 데이터에서 추세장과 횡보장의 성적이 갈렸던 것처럼 스토캐스틱은 국면에 따라 잘 맞는 순간이 다릅니다. 박스권·횡보장에서는 80/20 기준선이 비교적 잘 들어맞습니다. 반면 강한 추세장에서는 지표가 극단 구간에 계속 붙어 있는 게 정상이라 이 자체를 신호로 오인하면 역추세 매매로 손실이 반복됩니다. 지금이 추세장인지 횡보장인지부터 먼저 걸러내고 싶다면 ADX 와 DI 3단계 완전 정복을 필터로 같이 켜 두는 걸 권합니다. 크로스 신호 하나를 실제로 세어보면 통설과 다른 결과가 나올 수 있다는 건 데드크로스 뜻과 대응법 — 50·200일선 이후 실제 성적에서도 한 번 확인한 바 있습니다.
스토캐스틱 설정값을 고르는 건 정답 찾기가 아니라 내가 지금 어떤 눈금으로 시장의 속도를 재고 싶은가를 정하는 일에 가깝습니다. 5,3,3으로 잔파도까지 잡을지 14,3,3으로 큰 흐름만 남길지 먼저 정하고, 그 설정값이 지금 국면(추세인지 횡보인지)과 맞는지 한 번 더 확인하는 순서면 충분합니다.
이 글의 수치는 2023년 9월~2026년 9월 코스피 지수(KS11) 일봉 데이터를 직접 계산한 결과이며, 투자 판단과 그 책임은 본인에게 있습니다.
글로 읽은 건 금방 잊힙니다. 실제 차트에서 직접 눌러보며 익히고 싶다면 차트큐에 과거 차트가 무작위로 나오는 연습 모드가 있으니 참고하세요.
Related Posts

분할매수 기준과 비율 — 3분할·5분할 언제 얼마씩
추세선 그리는 법과 종류 — 고점 저점 2개로 긋는 원칙