파라볼릭 SAR 설정값 — 가속계수 0.02·0.2 정하는 법
파라볼릭 SAR 설정값은 기본인 (0.02, 0.2)이 무난하지만, 점이 너무 자주 뒤집힌다면 가속계수를 0.01로 낮추는 쪽이 낫습니다. 비트코인·S&P500·코스피·삼성전자 일봉 2015~2026년에서 점이 가격 위아래로 바뀐 횟수는 (0.01, 0.1)이 자산당 연 14.4번, (0.02, 0.2)가 23.2번, (0.05, 0.5)는 40.6번이었어요. 혹시 차트에 파라볼릭 SAR 점을 올려놓고 “이 숫자 두 개, 왜 하필 0.02지?” 하고 궁금해하신 적 있으신가요? 4가지 조합을 전부 돌려서 세어봤습니다.
3줄 요약
- 파라볼릭 SAR 설정값은 가속계수 시작·증가(step)와 최대값(max) 두 개이고, 와일더 원안이자 대부분 프로그램의 기본은 (0.02, 0.2)입니다. 4개 자산 일봉(2015~2026-10) 기준 점 전환은 (0.01, 0.1) 연 14.4번, (0.02, 0.2) 연 23.2번, (0.03, 0.3) 연 30.0번, (0.05, 0.5) 연 40.6번이었습니다.
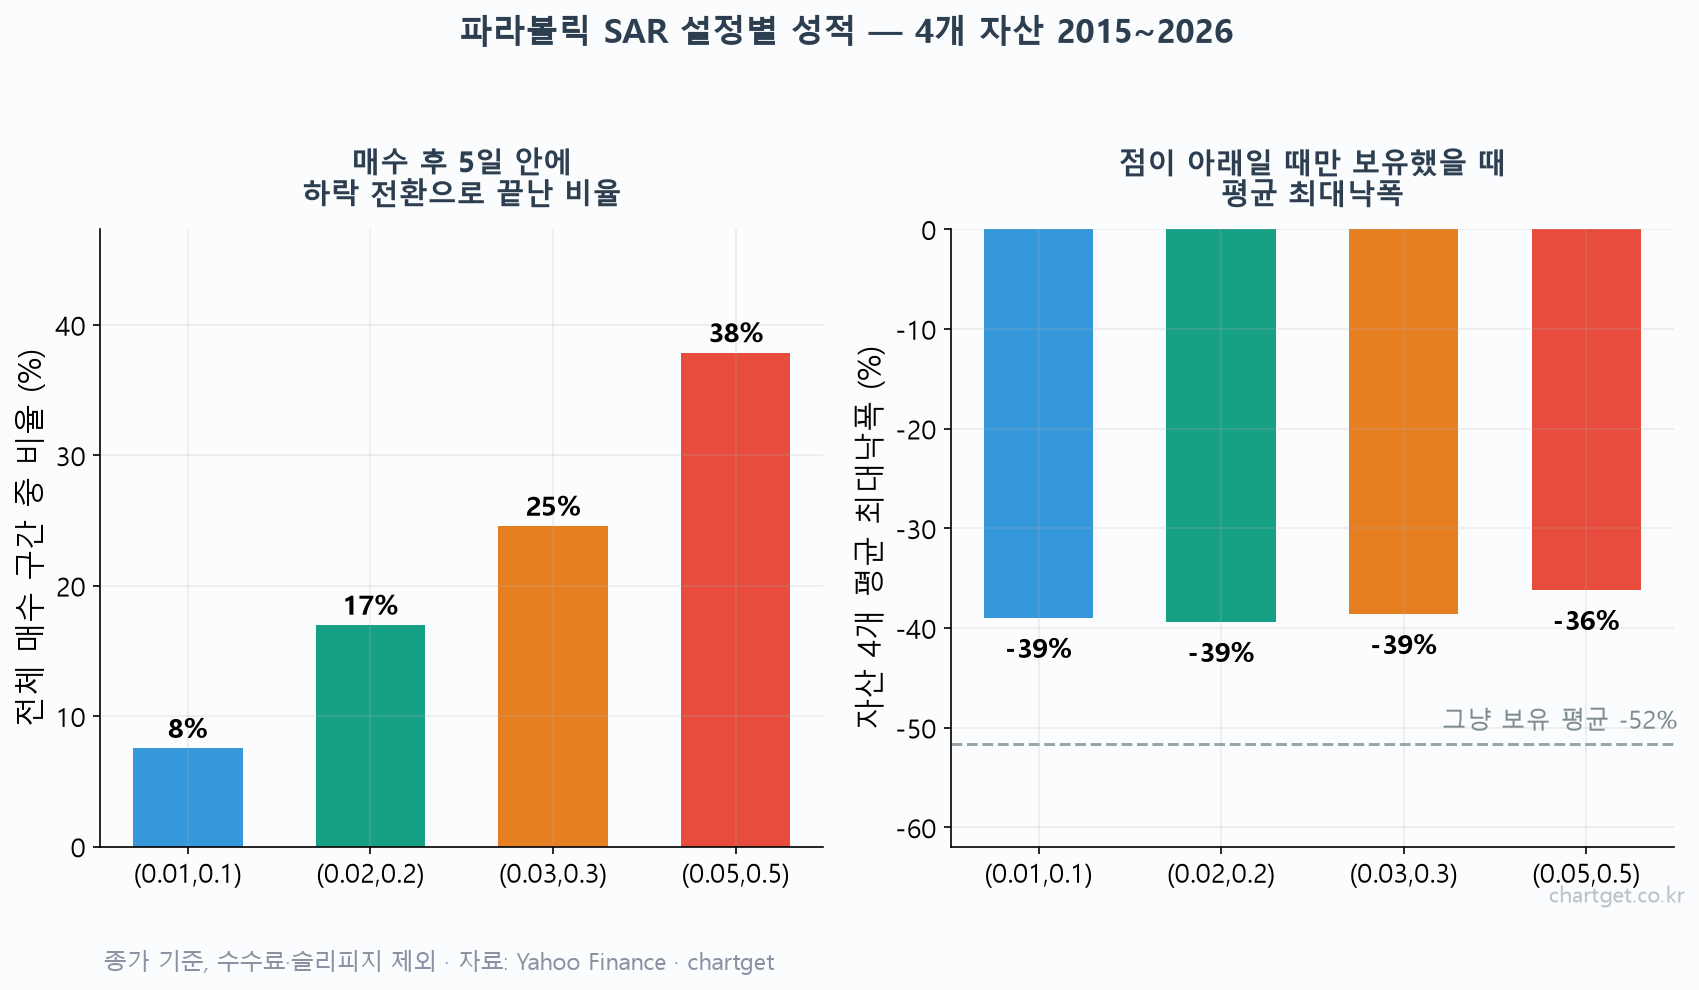
- 점이 아래로 바뀐 날 사서 위로 바뀐 날 판 롱 매매에서, 5일 안에 끝난 비율은 (0.01, 0.1) 8%, (0.02, 0.2) 17%, (0.05, 0.5) 38%였습니다. 승률은 어느 설정이든 44~47%로 50%를 넘지 못했어요.
- 어떤 설정도 그냥 보유(연 25.9%)보다 수익이 높지 않았고, 평균 최대낙폭만 -52%에서 -36~-39%로 줄었습니다. 주의할 점은 횡보장에서 점이 계속 뒤집힌다는 것이니, 추세가 있을 때만 쓰는 보조 도구로 보시는 게 안전합니다.
파라볼릭 SAR 설정값 두 개는 무슨 뜻일까요
파라볼릭 SAR(Parabolic Stop and Reverse)은 J. 웰스 와일더가 1978년 책 『New Concepts in Technical Trading Systems』에서 RSI, ATR, 방향성지수(DMI)와 함께 소개한 지표입니다. 지표 하나로 손절 위치와 추세 전환을 함께 보여주려고 만든 도구예요. 와일더 본인과 지표 이야기가 궁금하시다면 와일더의 RSI·ADX·ATR·파라볼릭 SAR 이야기를 먼저 보셔도 좋습니다.
가속계수는 점이 가격을 얼마나 빨리 쫓아가는지를 정합니다
점은 가격 아래(상승 추세) 또는 위(하락 추세)에서 시작해 매일 조금씩 가격 쪽으로 다가갑니다. 새 고점(하락장에서는 새 저점)을 찍을 때마다 가속계수가 step만큼 커지고, 커질수록 점이 가격을 더 빨리 쫓아가요. 그래서 이름이 포물선(parabolic)입니다. 가속계수는 max에서 멈추고, 추세가 뒤집히면 처음 값으로 돌아갑니다. 여러 자료가 와일더 원안을 step 0.02, max 0.2로 설명하는데, 책 원문은 직접 확인하지 못해 2차 자료에 기댄 정보라는 점을 밝혀둡니다. TA-Lib 같은 라이브러리의 기본값도 0.02와 0.2예요.
이 글의 계산 방식
시작 가속계수와 증가폭을 같은 값(step)으로 두고 (0.01, 0.1)·(0.02, 0.2)·(0.03, 0.3)·(0.05, 0.5) 네 조합을 비교했습니다. 프로그램에 따라 시작값과 증가폭을 따로 넣게 한 곳도 있으니 입력창을 확인해 보세요.
설정값을 바꾸면 점이 어떻게 달라질까요
숫자 이야기 전에 실제 차트부터 보겠습니다.
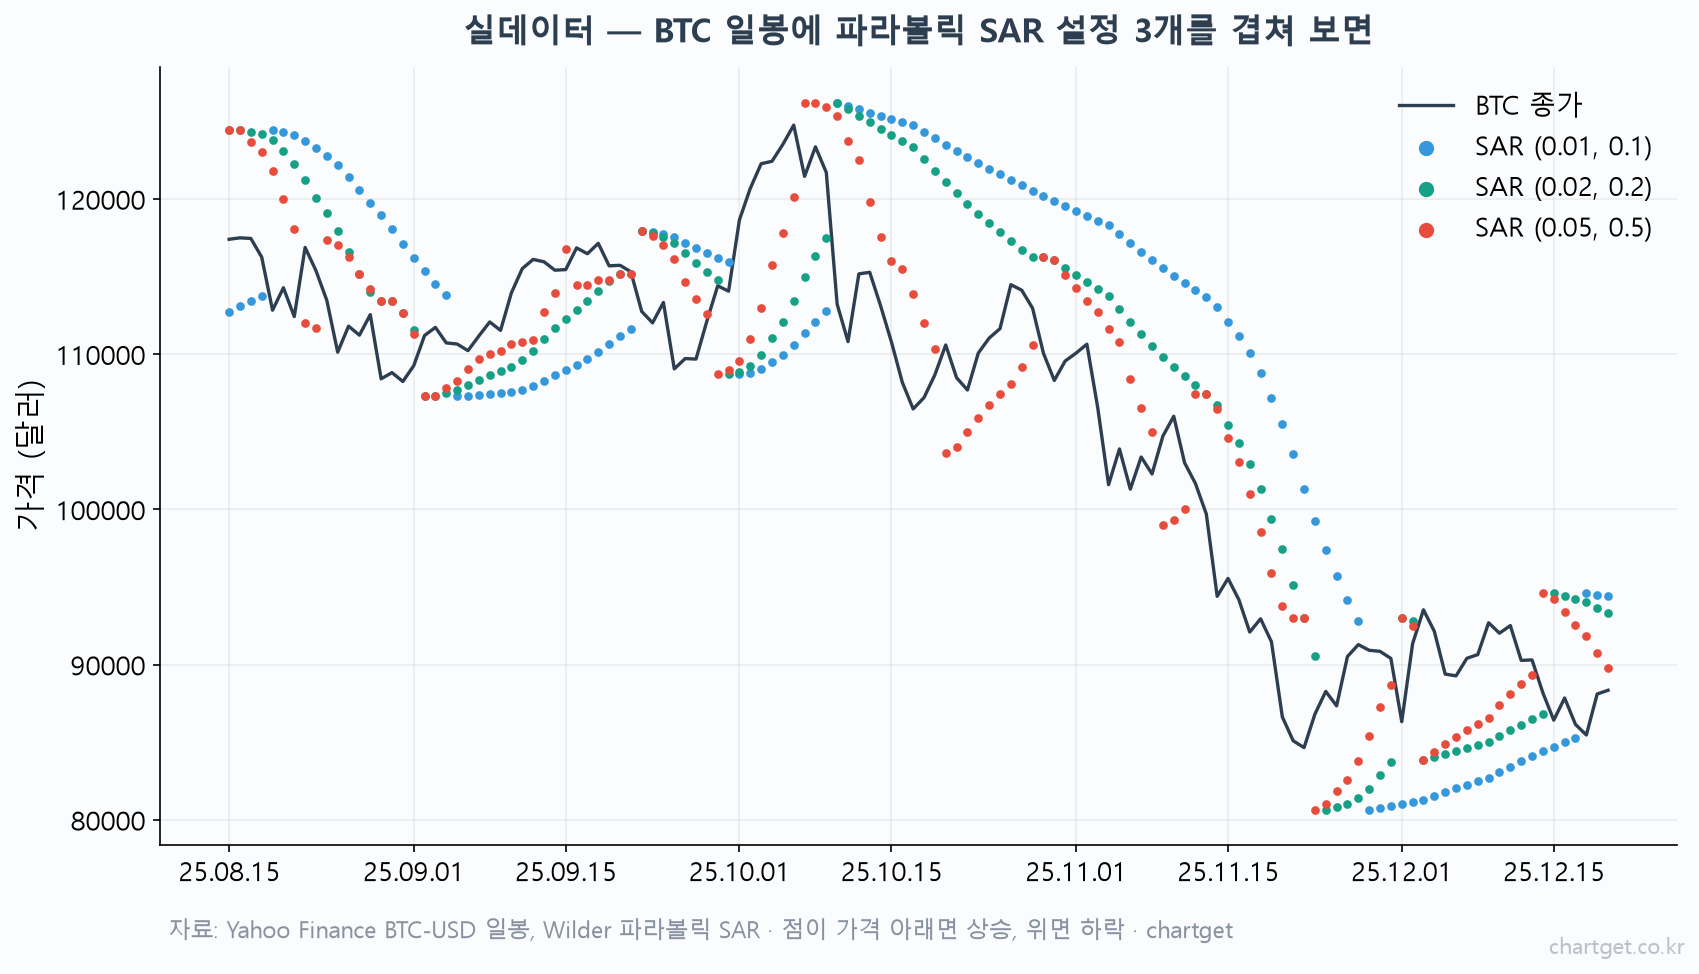
비트코인이 2025년 10월 초 12만 달러대 중반까지 올랐다가 11월에 8만 달러대 중반까지 밀린 구간입니다. 2025년 8월 15일부터 12월 20일까지 약 4개월 동안 (0.01, 0.1)은 점 위치가 7번, (0.02, 0.2)는 8번, (0.05, 0.5)는 16번 바뀌었어요. 같은 가격 흐름인데 가장 민감한 설정은 두 배 넘게 뒤집힌 셈입니다.
급락장에서는 점이 계단처럼 내려옵니다
11월 급락 때 세 설정 모두 가격 위에서 점이 내려왔는데, (0.05, 0.5)가 가장 빨리 가격 가까이 붙었고 (0.01, 0.1)은 한참 위에서 천천히 따라왔습니다. 가까이 붙은 점은 작은 반등에도 금방 상승 전환으로 뒤집히기 쉬워요.
4가지 조합을 직접 세어봤습니다
비트코인·S&P500·코스피·삼성전자 일봉을 2015년부터 2026년 10월까지 모아 네 조합으로 점을 계산했습니다. 지표가 안정되도록 첫 60봉은 뺐어요. 자산 네 개를 합치면 약 46년어치입니다.
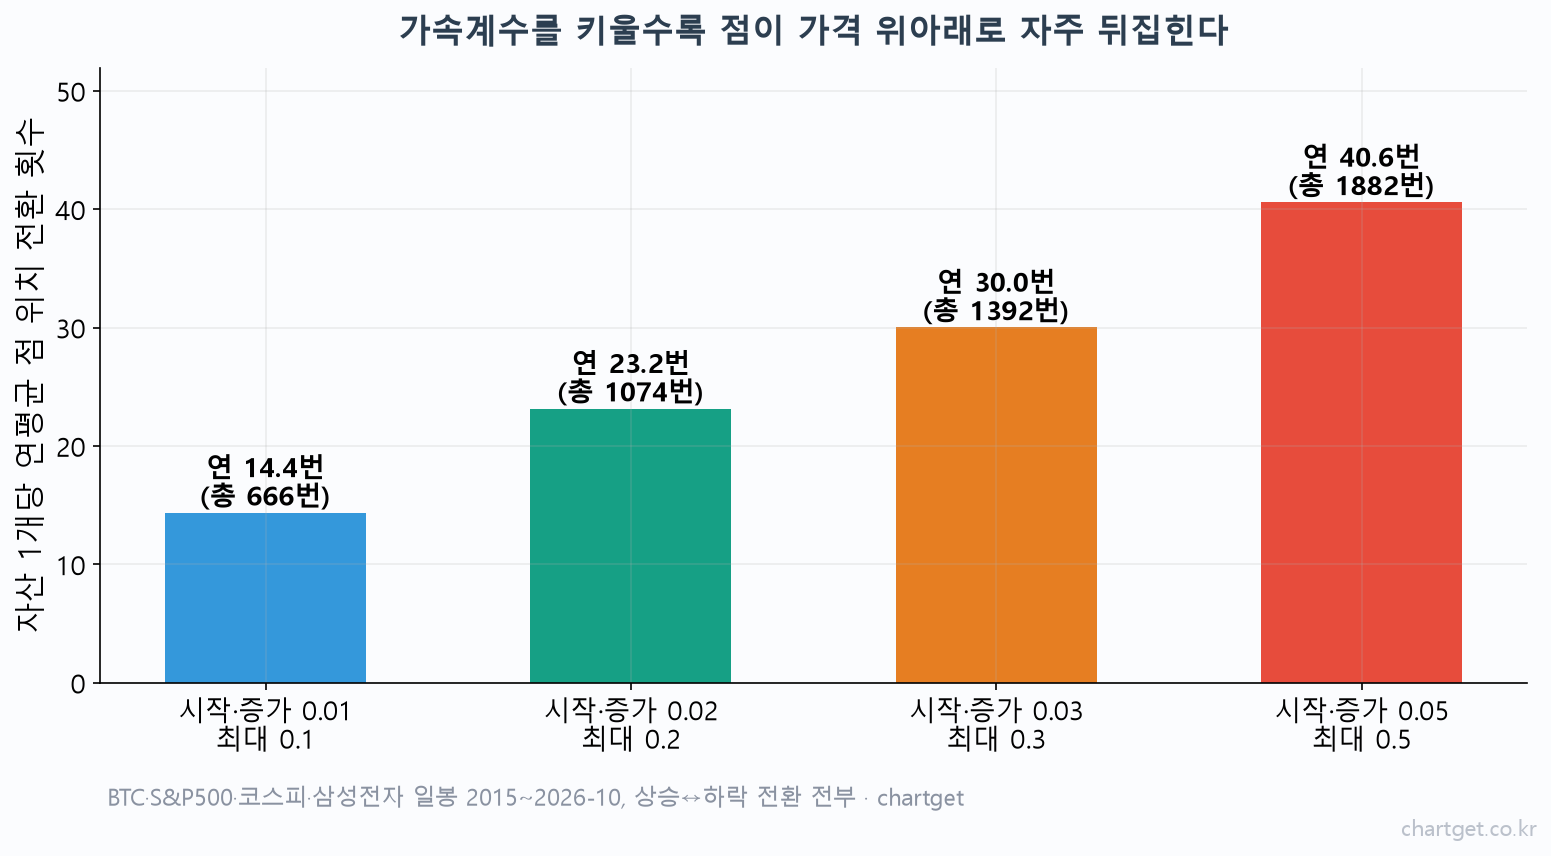
점 위치 전환은 (0.01, 0.1)이 총 666번(자산당 연 14.4번), (0.02, 0.2)가 1,074번(23.2번), (0.03, 0.3)이 1,392번(30.0번), (0.05, 0.5)가 1,882번(40.6번)이었습니다. 가속계수를 5배 올리자 신호는 거의 3배로 늘었습니다. 일봉 기준 연 40번이면 6거래일에 한 번꼴로 방향이 바뀌는 셈이에요.
점이 아래로 바뀐 날 사서 위로 바뀐 날 파는 규칙으로 성적을 매겼습니다
규칙은 단순합니다. 점이 가격 아래로 바뀐 날 종가에 사서 위로 바뀐 날 종가에 파는 롱 매매만 하고, 수수료와 슬리피지는 넣지 않았어요.
| 설정 (step, max) | 매수 구간 수 | 5일 이내 청산 비율 | 승률 | 평균 수익률 | 평균 보유 일수 | 4개 자산 평균 최대낙폭 |
|---|---|---|---|---|---|---|
| (0.01, 0.1) | 332 | 7.5% | 47.3% | +3.51% | 21.8 | -39.0% |
| (0.02, 0.2) | 536 | 17.0% | 44.0% | +1.65% | 13.5 | -39.4% |
| (0.03, 0.3) | 696 | 24.6% | 45.1% | +1.49% | 10.4 | -38.6% |
| (0.05, 0.5) | 940 | 37.9% | 44.4% | +1.13% | 7.5 | -36.2% |
| 그냥 보유(참고) | – | – | – | – | – | -51.6% |
가속계수를 낮출수록 짧은 속임수가 줄었습니다
(0.05, 0.5)는 매수 구간 10개 중 4개 가까이가 5일 안에 끝났습니다. 사자마자 팔게 된 거래, 이른바 휩소(whipsaw)입니다. (0.02, 0.2)는 17%, (0.01, 0.1)은 8%까지 내려갔고 평균 수익률도 +1.13%에서 +3.51%로 커졌어요. 한 번 탄 추세를 오래 들고 간 덕분인데, 평균 보유 일수도 7.5일에서 21.8일로 늘었습니다.
그래도 그냥 들고 있는 것을 이기지는 못했습니다
다만 짚고 넘어갈 게 있어요. 네 자산 평균 연수익률은 그냥 보유가 25.9%였고, 파라볼릭 SAR 롱 매매는 (0.01, 0.1) 22.2%, (0.05, 0.5) 20.7%, (0.03, 0.3) 20.2%, (0.02, 0.2) 15.4%로 모두 아래였습니다. 비트코인처럼 10년 내내 오른 자산이 평균을 끌어올린 영향이 크고, 조사한 자산이 4개뿐이라 다른 종목에서는 다를 수 있어요. 기본값 (0.02, 0.2)가 네 조합 중 연수익률이 가장 낮았다는 점도 눈에 띄지만, 표본이 작아 기본값이 나쁘다는 증거로 읽기는 어렵습니다. 대신 평균 최대낙폭은 -52%에서 -36~-39%로 줄었습니다. 승률이 50%를 못 넘는데도 평균 수익률이 플러스인 건 진 거래는 작게, 이긴 거래는 크게 끝나서예요. 중앙값은 어느 설정이든 -0.4~-0.6% 안팎의 마이너스였습니다. ATR로 추세를 따라가는 슈퍼트렌드 설정값을 조사했을 때도 같은 모양이 나왔습니다.
매매 스타일별로 어떻게 정하면 좋을까요
일봉으로 조사한 결과라 분봉이나 주봉에서는 다시 확인해야 한다는 전제로 정리합니다.
며칠에서 몇 주 보유하는 스윙이라면 기본값에서 출발하세요
(0.02, 0.2)는 신호가 연 23번 정도라 관리가 어렵지 않습니다. 5일 안에 뒤집힌 비율도 17%였어요. 대부분 프로그램의 기본값이라 다른 사람의 차트와 비교하기도 편합니다.
자꾸 털린다면 가속계수부터 낮춰보세요
기본값에서도 속임수가 많다고 느끼면 step을 0.01로 내려 보세요. 신호가 40% 가까이 줄었습니다. 대신 추세가 꺾인 뒤 점이 뒤집히는 시점이 늦어져서 이미 번 이익을 더 돌려주게 돼요. 어느 쪽 아쉬움을 감수할지 고르는 문제입니다.
단기 매매에서 (0.05, 0.5)를 쓴다면 필터를 붙이세요
민감한 설정은 신호 10개 중 4개가 금방 끝났습니다. 추세 강도를 재는 필터를 앞에 두고 쓰는 게 좋은데, 방법은 ADX와 DI 3단계 정복 글에 정리해 두었습니다.
설정값보다 먼저 확인할 두 가지
숫자만 만지작거리다 정작 중요한 걸 놓치는 경우가 많아서 두 가지만 덧붙입니다.
횡보장에서는 어떤 설정도 힘을 못 씁니다
파라볼릭 SAR은 추세가 있을 때를 위한 도구입니다. 방향 없이 오르내리는 구간에서는 가속계수를 0.01로 낮춰도 점이 뒤집히는 걸 완전히 막지 못해요. 설정으로 해결하려 하기보다 박스권인지부터 확인하는 게 순서입니다.
점은 손절 기준이지 매수 신호만은 아닙니다
점 자체가 손절선 역할을 하니, 이미 보유 중이라면 점 위치로 손절선을 올려가는 방식이 본래 쓰임에 가깝습니다. ATR로 같은 일을 하는 방법은 샹들리에 엑싯에서, 예전에 정리한 매매법은 파라볼릭 SAR 매매법에서 볼 수 있습니다. 위 계산은 점이 바뀐 날 종가에 거래했다고 가정했으니, 실제로는 봉이 닫힌 뒤 확인하고 다음 날 대응하는 편이 덜 흔들립니다.
정리하면
파라볼릭 SAR 설정값은 (0.02, 0.2)에서 출발하는 게 무난하고, 신호가 너무 잦다면 step을 0.01로 낮추세요. 가속계수를 올리면 반응은 빨라지지만 속임수가 늘고, 내리면 반대가 됩니다. 어떤 설정도 그냥 보유를 이기지는 못했지만 낙폭을 줄이는 데는 쓸모가 있었다는 점을 기억해 두시면 좋겠어요.
이 글은 과거 일봉 데이터의 통계 분석이며 미래 수익을 보장하지 않습니다. 수수료·슬리피지는 반영하지 않았고, 투자 판단의 책임은 본인에게 있습니다.
글로 읽은 건 금방 잊힙니다. 실제 차트에서 직접 눌러보며 익히고 싶다면 차트큐에 과거 차트가 무작위로 나오는 연습 모드가 있으니 참고하세요.
Related Posts
CCI 지표 보는법과 설정값 — +100·-100 기준 제대로 쓰기
슈퍼트렌드 설정값 — ATR 기간과 배수 정하는 법