ATR 지표 보는법과 설정값 — 14일 기본값 그대로 써도 될까
3줄 요약
- ATR은 최근 14일 동안 하루에 평균 얼마나 움직였는지를 가격 단위로 알려주는 변동성 지표입니다. ATR 지표 보는법의 핵심은 방향이 아니라 크기만 본다는 점이고, 자산마다 가격이 달라서 종가로 나눈 %로 바꿔야 비교할 수 있습니다. 4개 자산 일봉(2015~2026-10)에서 ATR(14)을 종가로 나눈 중앙값은 비트코인 3.7%, 삼성전자 2.2%, 코스피 1.3%, S&P500 ETF 1.1%였습니다.
- 기간은 7일·14일·21일·50일 중에서 고릅니다. 앞으로 10거래일 평균 진폭을 맞히는 평균 오차는 7일 25.9%, 14일 26.3%, 21일 27.2%, 50일 30.7%로, 7일과 14일은 거의 같았고 50일만 눈에 띄게 둔했어요.
- 급등일 다음 날 ATR은 7일선이 41.2% 올랐지만 50일선은 6.6%만 올랐습니다. 빨리 반응하는 값이 필요하면 짧게, 손절폭처럼 흔들리지 않는 기준이 필요하면 길게 잡으면 됩니다.
차트에서 ATR을 켰더니 2,000이라는 숫자만 덩그러니 나와서 이게 큰 건지 작은 건지 헷갈린 적 있으신가요? 이 글에서는 ATR 지표 보는법과 설정값을 정리하고 기본값 14일을 그대로 써도 되는지 4개 자산 데이터로 세어 보겠습니다.
ATR 지표 보는법의 출발점, 진짜 범위(True Range)
고가와 저가의 차이만 보면 갭을 놓칩니다
하루 움직임을 재는 가장 쉬운 방법은 고가에서 저가를 빼는 것입니다. 그런데 어제 종가가 100인데 오늘 120으로 갭 상승해 출발하고 고가 123, 저가 119로 끝났다면 고저 차이는 4밖에 안 돼요. 보유자가 실제로 겪은 움직임은 어제 종가 기준 23인데 말이죠.
그래서 ATR은 세 값 중 가장 큰 값을 그날의 진짜 범위(True Range)로 씁니다. 오늘 고가와 저가의 차이, 오늘 고가와 어제 종가의 차이, 오늘 저가와 어제 종가의 차이(앞의 둘은 절댓값)가 그 셋이에요. 이 진짜 범위를 14일 동안 평활해 평균 낸 것이 ATR(14)입니다.
만든 사람은 와일더, 상품선물 시장이 배경입니다
ATR은 RSI·ADX·파라볼릭 SAR를 만든 J. 웰스 와일더가 1978년 저서 『New Concepts in Technical Trading Systems』에서 소개한 것으로 알려져 있습니다. 갭과 상하한가가 잦은 상품선물 시장의 변동성을 제대로 재려고 와일더가 고저 차이 대신 진짜 범위 개념을 만들었다는 설명이 여러 해설 자료에 공통으로 나와요. 14일 평활도 와일더가 권한 값이라고 합니다. 다만 원서를 직접 확인하진 못했고 위키피디아와 해설 자료에 적힌 내용을 옮긴 거예요.
ATR은 숫자의 크기가 아니라 비율로 읽습니다
같은 2,000이라도 의미가 전혀 다릅니다
ATR은 방향이 아니라 하루에 흔들리는 크기만 말해줍니다. ATR이 올랐다고 상승, 내렸다고 하락이라는 뜻이 아니에요. 값이 가격 단위라서 가격이 높은 자산일수록 숫자가 클 뿐입니다.
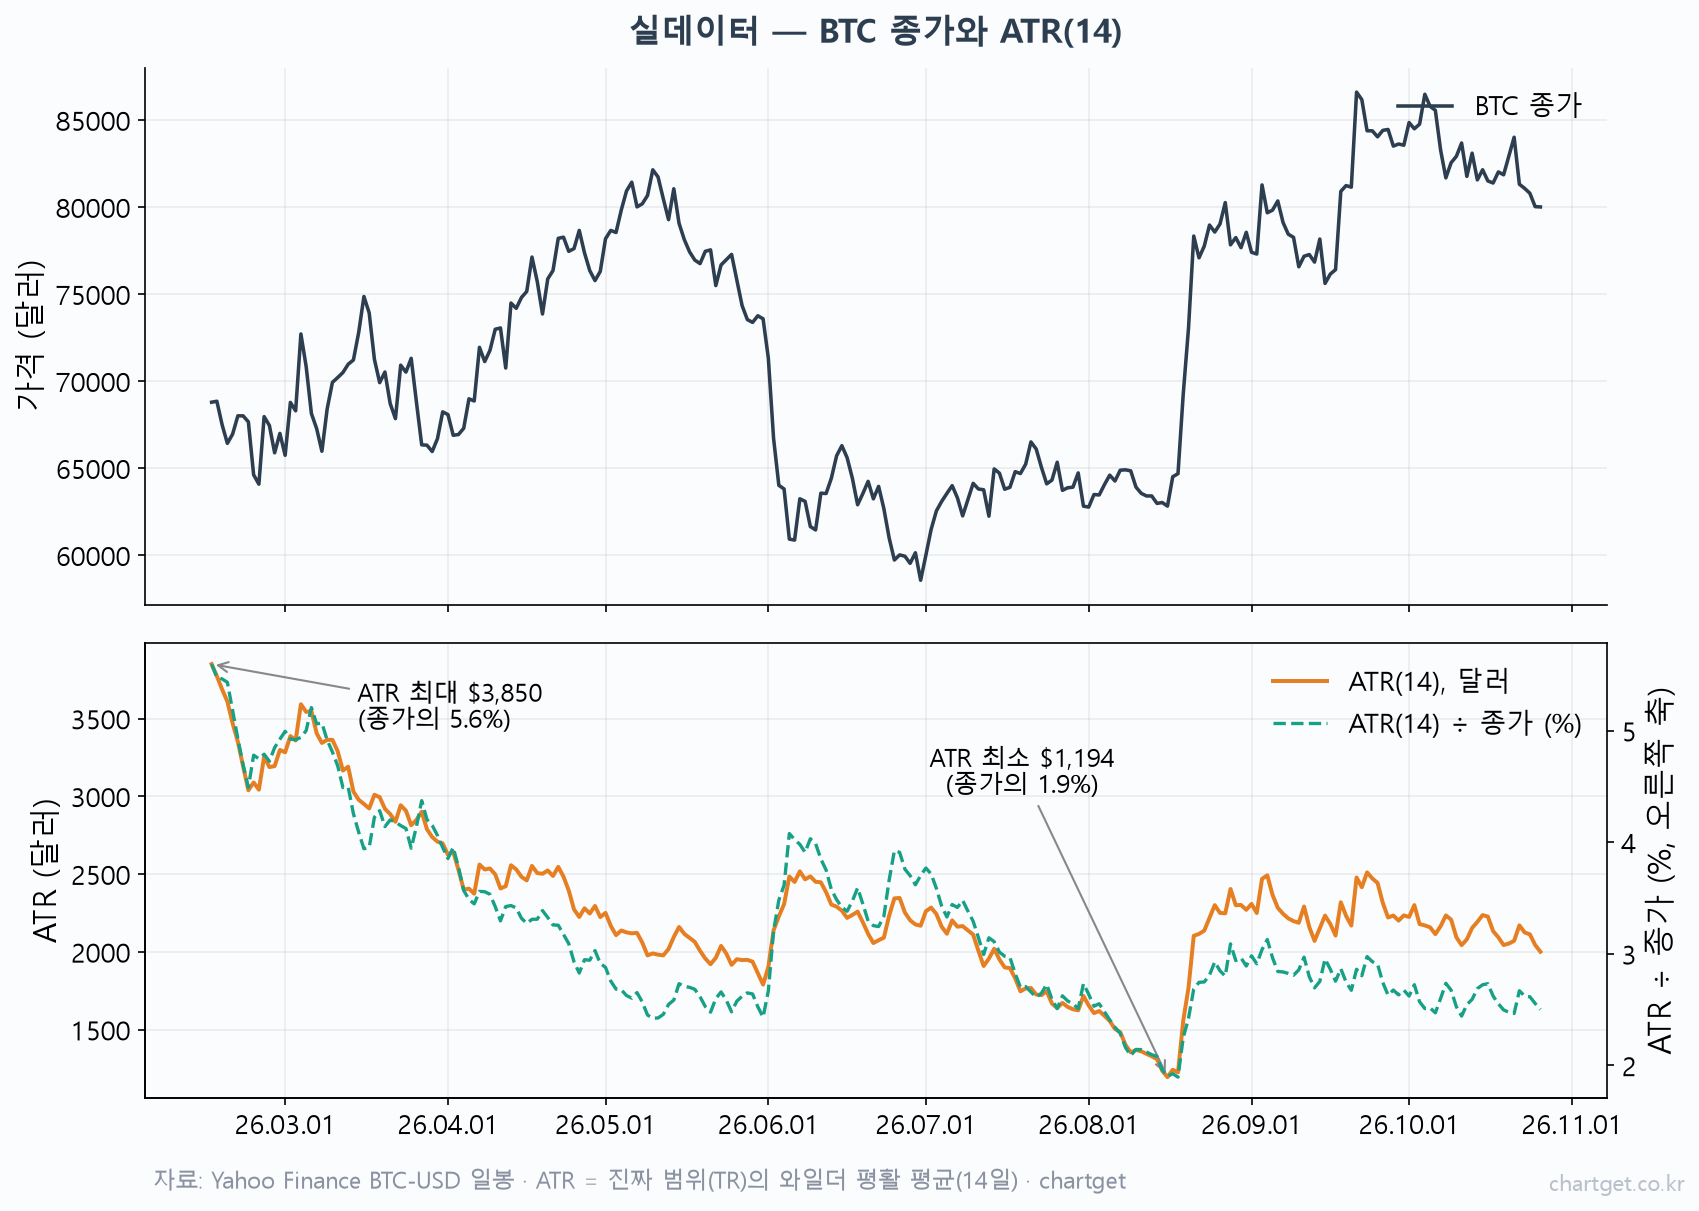
위 차트는 2026-02-15부터 2026-10-26까지 BTC 일봉(254일)과 ATR(14)을 그린 것입니다(자료: Yahoo Finance). 이 기간 ATR은 2월 15일 3,850달러(종가의 5.6%)에서 8월 16일 1,194달러(1.9%)까지 줄었다가 곧 2,000달러대로 다시 올라섰어요. 달러 값만 보면 변동성이 절반 가까이 쪼그라든 것 같지만 종가 대비 비율로 보면 5.6%에서 1.9%로 줄었고 지금은 2.5% 안팎입니다.
자산마다 평소 수준이 이만큼 다릅니다
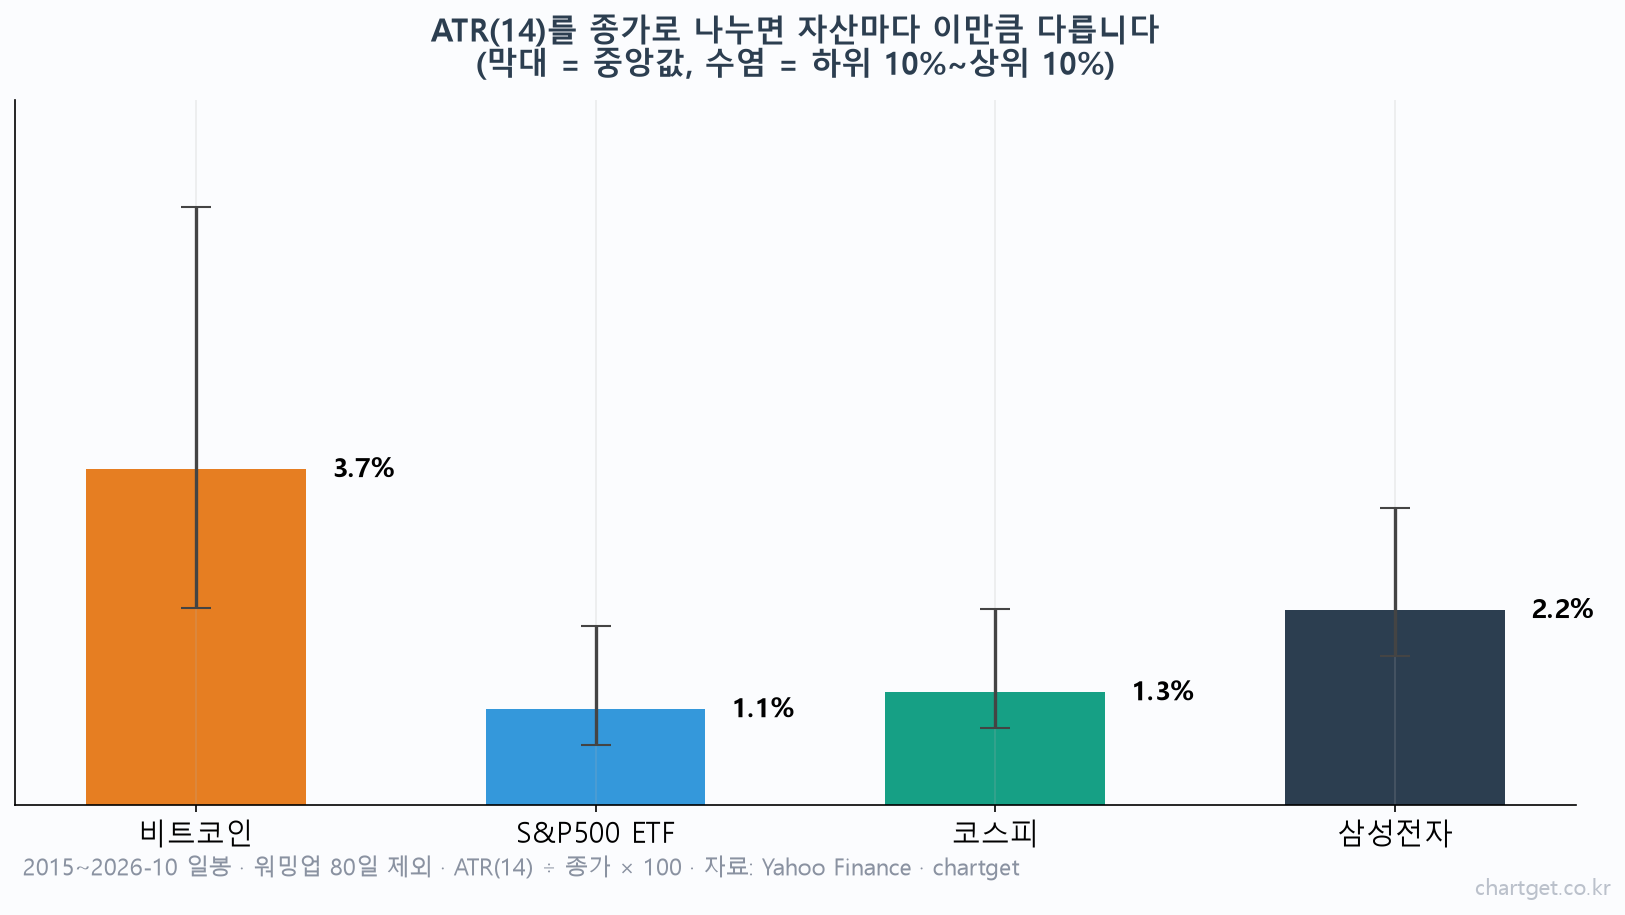
4개 자산의 일봉(2015~2026-10)에서 ATR(14)을 종가로 나눈 중앙값을 계산했습니다. 비트코인은 3.7%, 삼성전자는 2.2%, 코스피는 1.3%, S&P500 ETF는 1.1%였어요. 비트코인은 하위 10%가 2.2%, 상위 10%가 6.7%여서 같은 자산 안에서도 폭이 컸습니다.
이 기준으로 보면 요즘 한국 시장이 눈에 띕니다. 2026-10-26 기준 코스피의 ATR(14)은 약 240포인트로 종가의 4.4%였고 삼성전자는 약 12,483원으로 5.9%였는데, 같은 기간 중앙값(코스피 1.3%, 삼성전자 2.2%)의 3배 안팎이에요. 2026년 7월 초 증시 보도에서도 코스피가 하루에 5% 넘게 오르내렸다는 이야기가 나왔습니다. 종목끼리 견줄 때는 이렇게 비율로 바꿔 봐야 제대로 된 비교가 됩니다.
ATR 설정값, 14일이 정말 최선일까
기간별로 얼마나 잘 맞히는지 세어 봤습니다
기본값 14일은 와일더가 권했다는 이유로 굳어진 값입니다. 그래서 7일·14일·21일·50일 ATR이 앞으로 10거래일 동안의 평균 진짜 범위를 얼마나 잘 맞히는지 비교했어요. 4개 자산 일봉 12,717개 시점에서 ATR 값과 이후 10거래일 평균 진짜 범위의 차이를 재서 평균을 냈습니다(워밍업 80일 제외).
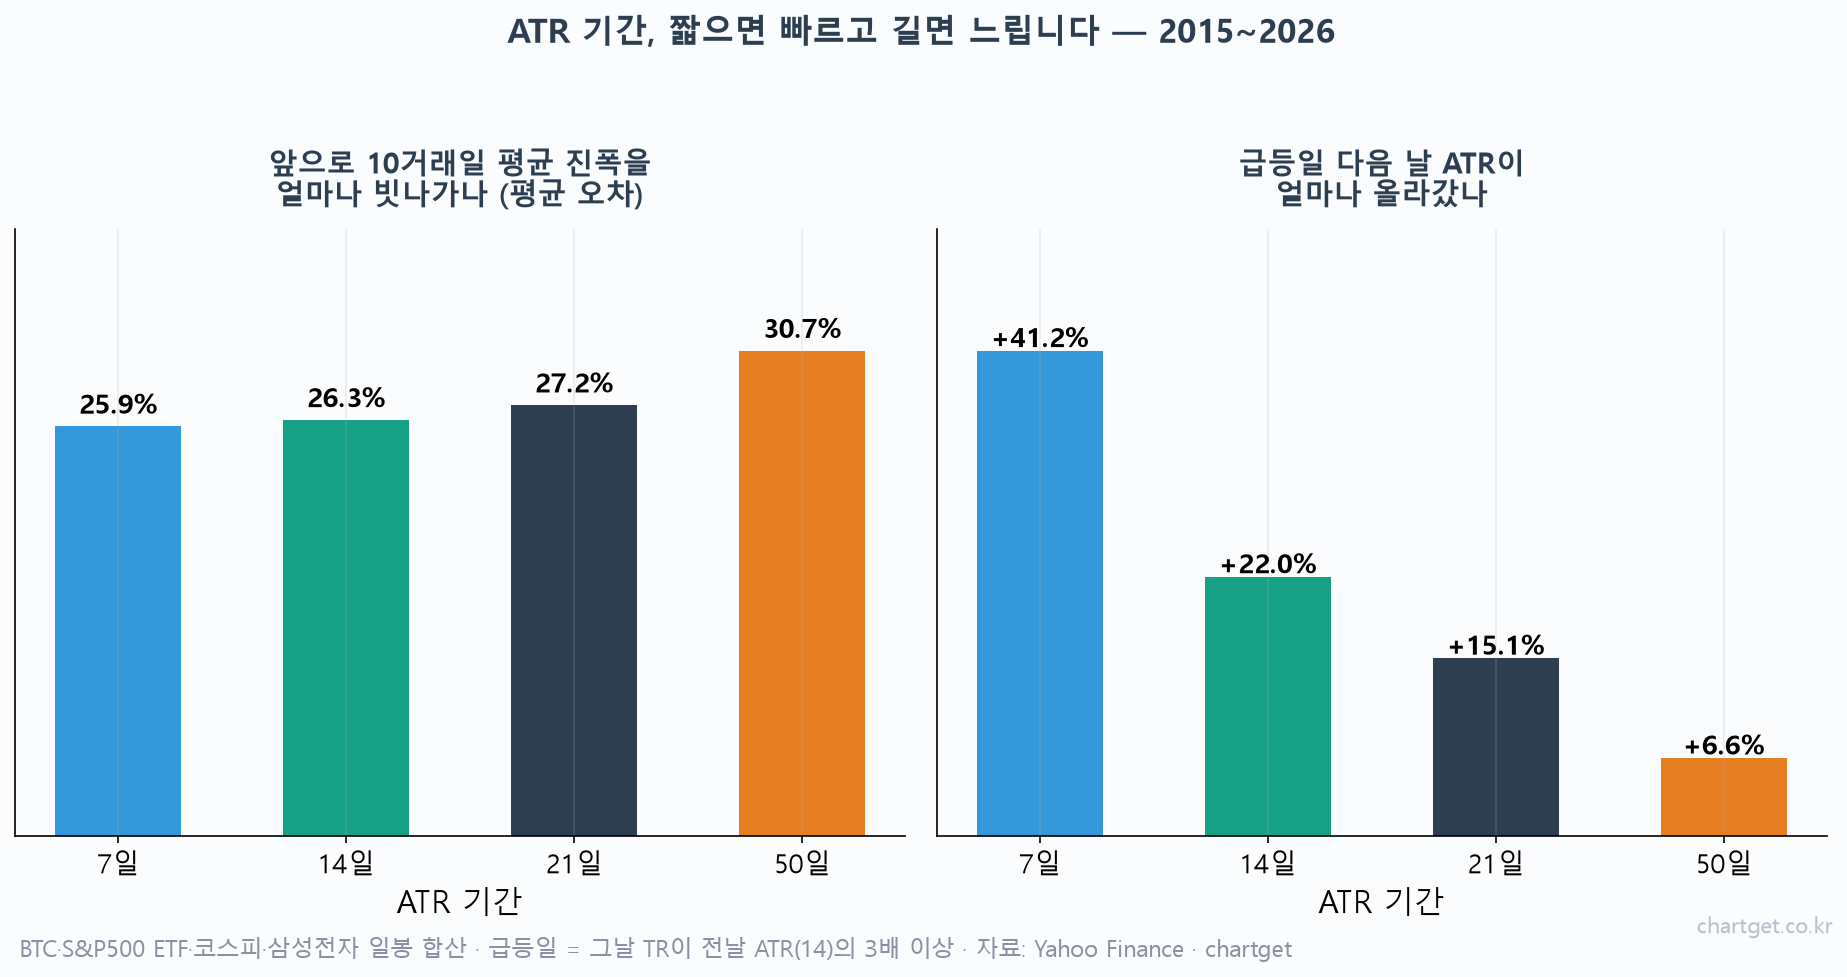
평균 오차는 7일 25.9%, 14일 26.3%, 21일 27.2%, 50일 30.7%였습니다. 기간을 짧게 잡을수록 오차가 조금 작았지만 7일과 14일은 0.4%p밖에 차이가 안 나서 사실상 같은 수준이에요. 50일은 4%p 이상 벌어져 확실히 둔했습니다. 모든 기간에서 ATR이 이후 평균보다 5~9% 크게 나오는 경향이 있었는데, 이유까지는 이번에 확인하지 않았어요.
급등 뒤 반응 속도는 기간마다 크게 달랐습니다
오른쪽 그림은 그날 진짜 범위가 전날 ATR(14)의 3배 이상이었던 급등일 171번을 모아 다음 날 ATR이 얼마나 올랐는지 본 것입니다. 7일 ATR은 41.2%, 14일은 22.0%, 21일은 15.1%, 50일은 6.6% 올랐어요.
오차는 7일과 14일이 비슷한데 반응 속도는 7일이 훨씬 빠릅니다. 대신 7일은 한두 번의 큰 봉에도 값이 크게 출렁여서, 손절폭 같은 기준선으로 쓰면 하루아침에 선이 확 움직이고요. 50일은 반대로 급등 뒤에도 거의 안 변해서 지금 상황을 반영하기엔 느립니다.
설정값은 용도로 고르세요
손절폭을 잡을 때는 14일 안팎
손절 위치를 ATR 몇 배로 잡는 방법은 ATR로 정하는 손절·목표가 5가지 공식 글에서 다뤘습니다. 이때는 선이 너무 자주 바뀌면 곤란하니 14일 정도가 무난해요. 최고가에서 ATR 거리만큼 따라 내려오는 방식은 샹들리에 엑싯 글을 참고하세요.
슈퍼트렌드나 켈트너처럼 ATR을 부품으로 쓰는 지표는 그 지표의 기본값을 따릅니다
ATR을 재료로 쓰는 지표는 많습니다. 슈퍼트렌드 설정값 글에서는 ATR 기간과 배수 조합을 비교했고, 켈트너 채널은 ATR로 밴드 폭을 정한다는 점이 볼린저밴드와 다릅니다. 이런 지표는 ATR 기간만 따로 바꾸지 말고 지표 전체의 기본 조합부터 확인하는 편이 안전해요.
지금 변동성이 얼마나 튀었는지 보려면 7일
단기 매매에서 오늘 변동성이 평소보다 커졌는지 빨리 알고 싶다면 7일 ATR이 낫습니다. 위에서 본 것처럼 급등 뒤 반응이 14일의 약 두 배거든요. 이때도 자산별 평소 수준(비율)과 비교하는 게 먼저입니다.
흔한 실수 세 가지
첫째, ATR이 오르면 상승 신호라고 읽는 것입니다. ATR은 방향을 모릅니다. 폭락하는 날에도 오릅니다.
둘째, 서로 다른 종목의 ATR 숫자를 그대로 비교하는 거예요. 삼성전자의 12,483원과 비트코인의 2,001달러는 비교할 수 없고, 5.9%와 2.5%로 바꿔야 비교가 됩니다.
셋째, 변동성이 낮으니 안전하다고 생각하는 것입니다. 위 BTC 차트에서도 ATR은 가장 낮았던 8월 중순 직후 며칠 만에 크게 뛰었어요. 변동성이 작아진 시기가 다음 큰 움직임의 준비 구간일 수 있다는 이야기는 켈트너 채널과 볼린저밴드 비교 글에서도 다뤘습니다.
오늘부터 써볼 ATR 보는 순서
- 차트에 ATR(14)을 켜고 가격 대신 종가로 나눈 비율을 머릿속으로 계산해 봅니다.
- 그 비율을 이 종목의 평소 수준과 비교합니다. 평소의 2~3배면 변동성이 크게 튄 시기예요.
- 손절폭이나 목표폭은 ATR의 배수로 잡되, 선이 너무 출렁이면 기간을 늘립니다.
- 급등락 직후 변동성 확대를 빨리 보고 싶을 때만 7일을 보조로 겹쳐 봅니다.
- ATR로 방향을 판단하지 않습니다. 방향은 추세선이나 이동평균선으로 따로 봅니다.
ATR은 오를지 내릴지는 알려주지 않지만, 오늘 얼마나 흔들릴 수 있는지는 꽤 정직하게 알려주는 지표입니다. 이 한계만 알고 쓰면 손절폭과 매수 수량을 정할 때 든든한 기준이 돼요. 수량을 정하는 방법은 포지션 사이징 3단계 글에서 이어서 볼 수 있습니다.
이 글의 수치는 Yahoo Finance 일봉 데이터(BTC·S&P500 ETF(SPY)·코스피·삼성전자, 2015~2026-10)를 직접 계산한 결과이며, ATR은 와일더 평활 방식으로 계산했습니다. ATR의 개발 시기와 배경은 해외 해설 자료를 참고했고 원서는 확인하지 못했습니다. 과거 결과가 미래를 보장하지 않으며 투자 판단의 책임은 본인에게 있습니다.
글로 읽은 건 금방 잊힙니다. 실제 차트에서 직접 눌러보며 익히고 싶다면 차트큐에 과거 차트가 무작위로 나오는 연습 모드가 있으니 참고하세요.
Related Posts
OBV 지표 읽는법과 설정 — 시그널선 20일이면 될까
이격도 설정값과 보는법 — 105·95 기준 맞을까