볼린저밴드 설정값과 보는법 — 기간·표준편차 정하기
혹시 증권사 앱이나 트레이딩뷰에서 볼린저밴드를 켜보신 적 있나요? 가격 위아래로 선 두 개가 마치 고무줄처럼 넓어졌다 좁아졌다 하는 그 지표 말입니다. 처음 켜면 기본값이 이미 잡혀 있으니 대개는 그냥 그대로 씁니다. 그 숫자가 정확히 뭘 뜻하는지, 왜 하필 그 값인지, 종목이나 매매 스타일에 따라 바꿔도 되는지는 막상 물어보면 답이 잘 안 나옵니다.
볼린저밴드 설정값인 기간과 표준편차가 각각 무엇을 바꾸는지, 내 매매 스타일에 맞추려면 어디를 건드려야 하는지 실제 데이터로 따져보겠습니다.
3줄 요약
- 기본 설정값은 20일 이동평균 ± 2표준편차다. 기간을 줄이거나 표준편차를 좁히면 밴드가 예민해져 신호가 잦아진다.
- 스캘핑·단기매매는 기간을 10일 안팎으로 줄이고 스윙·중기매매는 20일 기본값을 유지하는 쪽이 실측상 균형이 맞다.
- 설정을 바꾼다고 승률이 오르는 게 아니라 신호가 나오는 빈도가 바뀔 뿐이다. 표준편차를 넓히면 신호는 줄지만 그만큼 신뢰도 있는 신호만 남는다.
볼린저밴드 설정값부터 정확히 짚어봅시다
볼린저밴드는 세 개의 선으로 이루어져 있습니다.
중심선 = 20일 단순이동평균(SMA)
상단밴드 = 중심선 + (2 × 20일 표준편차)
하단밴드 = 중심선 − (2 × 20일 표준편차)
밴드 폭을 정하는 건 표준편차입니다. 표준편차는 가격이 얼마나 흩어져 있는지 재는 통계값이니 가격이 격렬하게 움직이면 밴드가 저절로 벌어지고 잔잔하면 저절로 좁아집니다. 누가 손으로 그려주는 게 아니라 시장이 스스로 폭을 조절하는 셈입니다.
20일은 어디서 나온 숫자일까
이 지표를 만든 존 볼린저(John Bollinger)는 1980년대 초 옵션 트레이더로 일하면서 “변동성은 고정된 값이 아니라 계속 변한다”는 문제의식에서 출발했습니다. 당시 흔히 쓰던 이동평균 ±3% 같은 고정폭 채널은 변동성이 커지든 작아지든 폭이 똑같았습니다. 조용한 장에서는 밴드가 너무 넓어 무용지물이었고 변동성이 큰 장에서는 너무 좁아 계속 뚫렸습니다. 볼린저는 여기에 표준편차를 끌어와 밴드가 시장 스스로에 맞춰 신축하도록 만들었습니다. 20일이라는 기간은 한 달 거래일 수(약 21일)에 가깝게 맞춘 값입니다. 단기 소음은 걸러내면서도 최근 추세 변화에는 충분히 빠르게 반응하도록 잡은 절충점이죠.
표준편차 2배가 뜻하는 것
정규분포를 가정하면 ±2표준편차 안에 데이터의 약 95%가 들어옵니다. 가격 대부분은 밴드 안에서 움직이고 밴드 밖으로 나가는 건 통계적으로 드문 사건인 셈입니다. 다만 실제 가격은 정규분포보다 꼬리가 두꺼운(fat-tail) 분포입니다. “95%니까 안전하다”는 말은 어림값일 뿐 절대 기준이 아닙니다. 이 부분은 뒤에서 흔한 오해로 다시 짚겠습니다.
2026년 5월, 존 볼린저 본인의 밴드가 잡아낸 진짜 사례
이론만 보면 지루하니 이 설정값이 실제로 어떻게 작동했는지 최근 사례를 하나 보겠습니다. 2026년 5월 초, 비트코인이 몇 달째 큰 방향 없이 다지던 끝에 밴드폭이 역대급으로 좁아지는 구간이 나왔습니다.
스퀴즈 모멘텀 글에서도 다뤘듯 존 볼린저는 볼린저밴드가 극도로 좁아지는 현상을 “스퀴즈”라고 불렀습니다. 저변동성 국면은 반드시 고변동성 국면으로 이어진다는 게 그의 핵심 명제입니다. chartget이 바이낸스 BTC/USDT 일봉에 기본 설정값(20일, 2표준편차)을 그대로 적용해 재현해보니 2026년 5월 3일 밴드폭이 약 7.9%까지 좁아진 뒤 5월 5일 종가가 상단밴드(약 80,688달러)를 넘어 80,906달러에 마감했습니다.
같은 시점을 코인데스크도 보도했습니다. 2026년 5월 7일자 기사에 따르면 비트코인은 “역대 가장 좁은 밴드 수준(the asset’s tightest-ever band reading)”을 기록한 뒤 종가 80,484달러로 상단밴드(81,549달러)를 시도했습니다. 볼린저밴드를 만든 존 볼린저 본인은 자신의 트레이딩 펀드 모델 중 하나가 비트코인을 두고 강세로 돌아서 포지션을 잡았다고 X(옛 트위터)에 직접 밝혔습니다. 지표를 만든 사람이 30여 년이 지난 지금도 자기 지표의 신호를 실전에서 쓰고 있다는 게 흥미롭습니다.
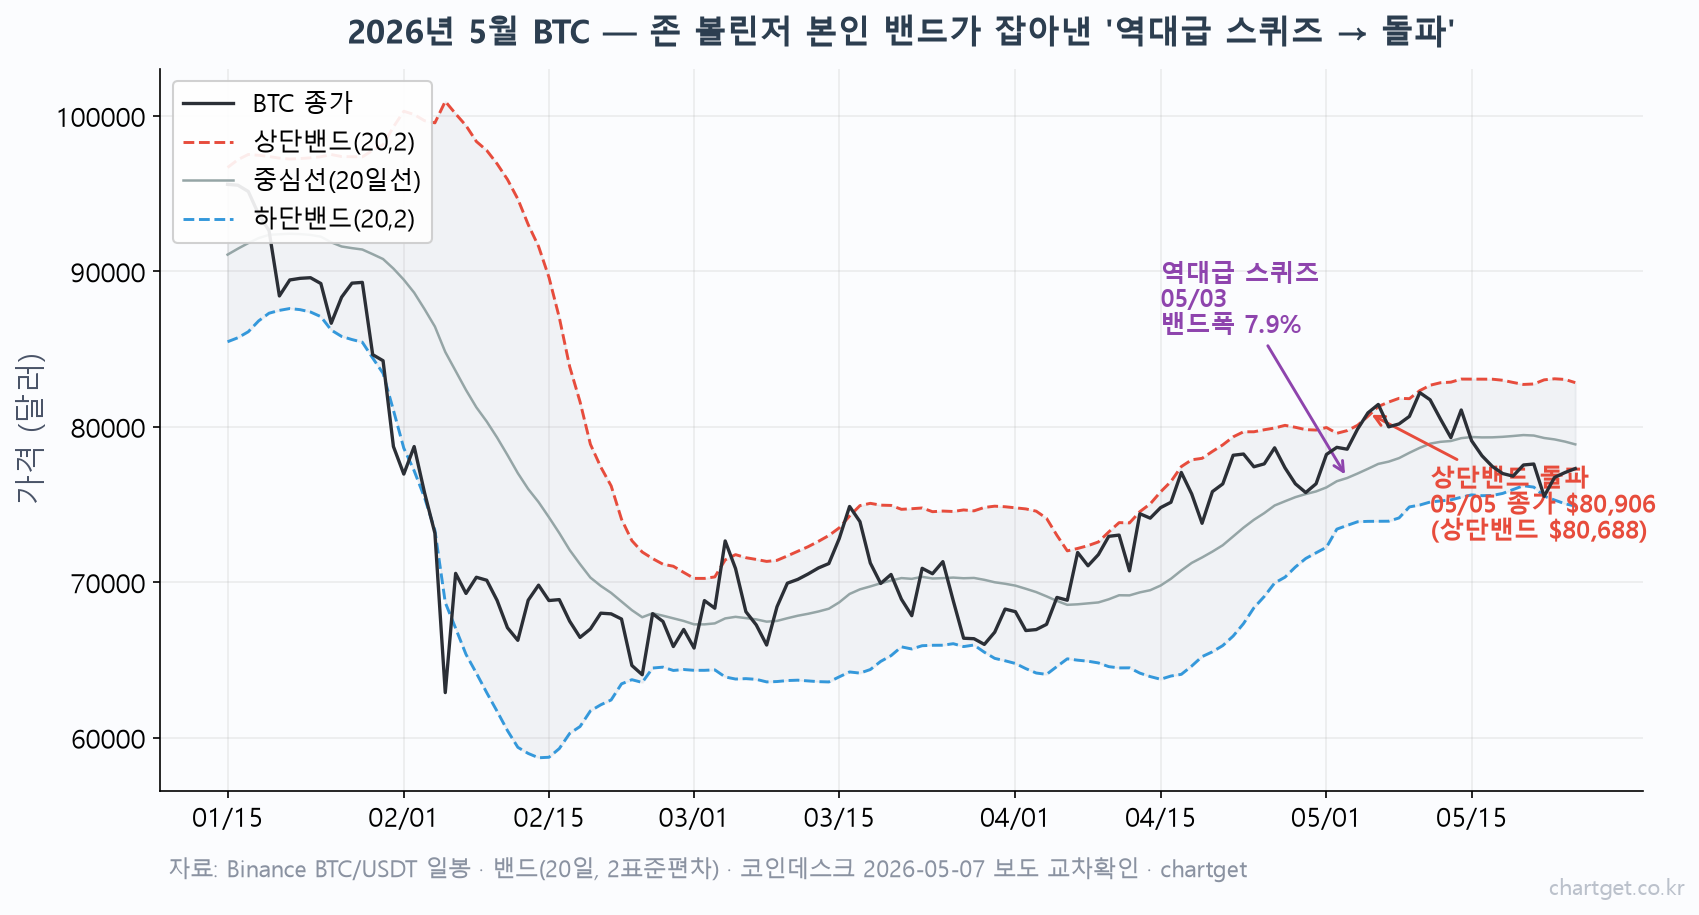
이 사례에서 눈여겨볼 건 날짜나 정확한 가격이 아니라 구조입니다. 밴드가 좁아졌다고 방향까지 알 수 있었던 건 아닙니다. 스퀴즈는 곧 큰 움직임이 온다는 타이밍만 알려줄 뿐 위로 갈지 아래로 갈지는 다른 지표나 추세로 판단해야 합니다. 실제로 이 구간 이전인 2월 초에는 급락 쪽으로 스퀴즈가 풀리며 하단밴드를 크게 이탈한 적도 있었습니다.
내 매매 스타일에 맞게 설정값 조절하는 법
기본값 20·2가 만능은 아닙니다. 매매 주기와 종목 성격에 따라 두 파라미터를 손봐도 됩니다.
기간을 바꾸면 생기는 일
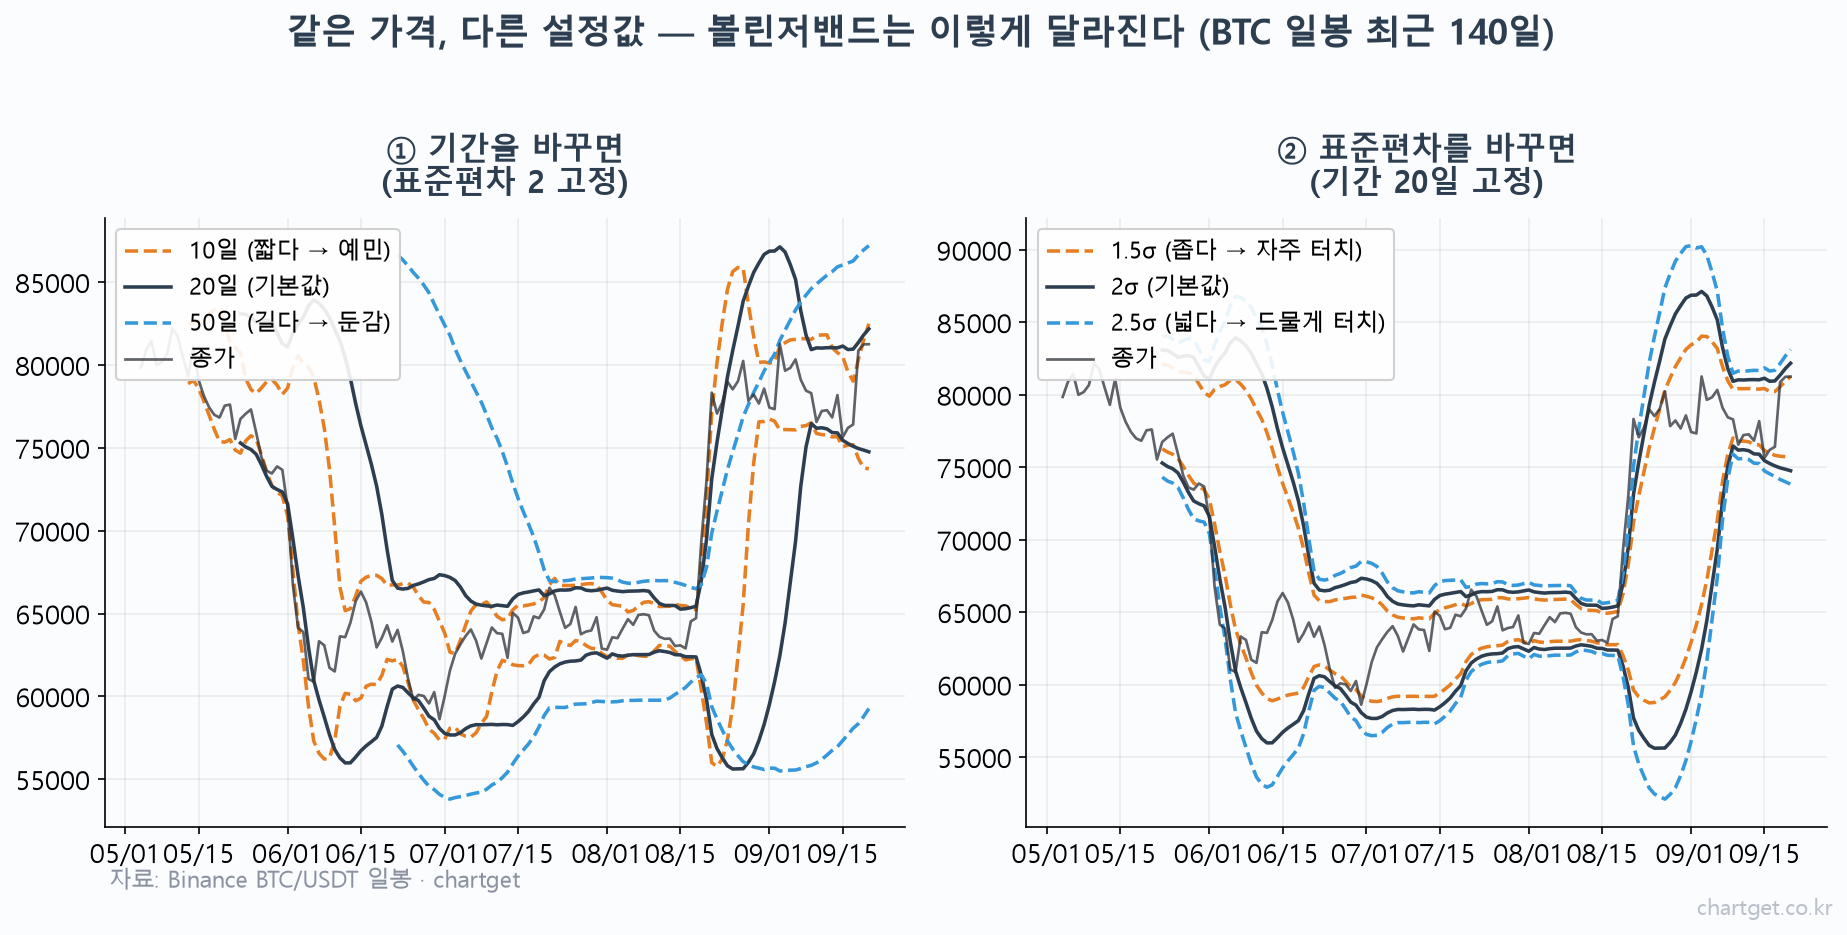
기간을 10일처럼 짧게 잡으면 최근 가격 변화에 더 예민하게 반응해서 밴드가 빠르게 좁아지고 빠르게 벌어집니다. 분봉·초단타처럼 빠른 회전이 필요한 매매에 어울리지만 그만큼 밴드 안에서도 잔파도가 많아 신호가 잦고 속임수도 늘어납니다. 반대로 50일처럼 길게 잡으면 밴드가 둔감해져서 웬만한 등락에는 잘 흔들리지 않습니다. 스윙 이상 긴 호흡의 매매라면 이쪽이 노이즈를 줄여줍니다.
표준편차를 바꾸면 생기는 일
표준편차를 1.5배처럼 좁히면 밴드가 안쪽으로 더 타이트하게 붙어 가격이 자주 밴드를 건드립니다. 2.5배처럼 넓히면 웬만해서는 밴드 밖으로 안 나가는 만큼 밴드를 건드리는 순간의 의미가 훨씬 무거워집니다. 신호를 자주 받고 싶은지, 드물어도 확실한 신호만 받고 싶은지의 문제입니다.
실측으로 보는 설정값별 신호 빈도
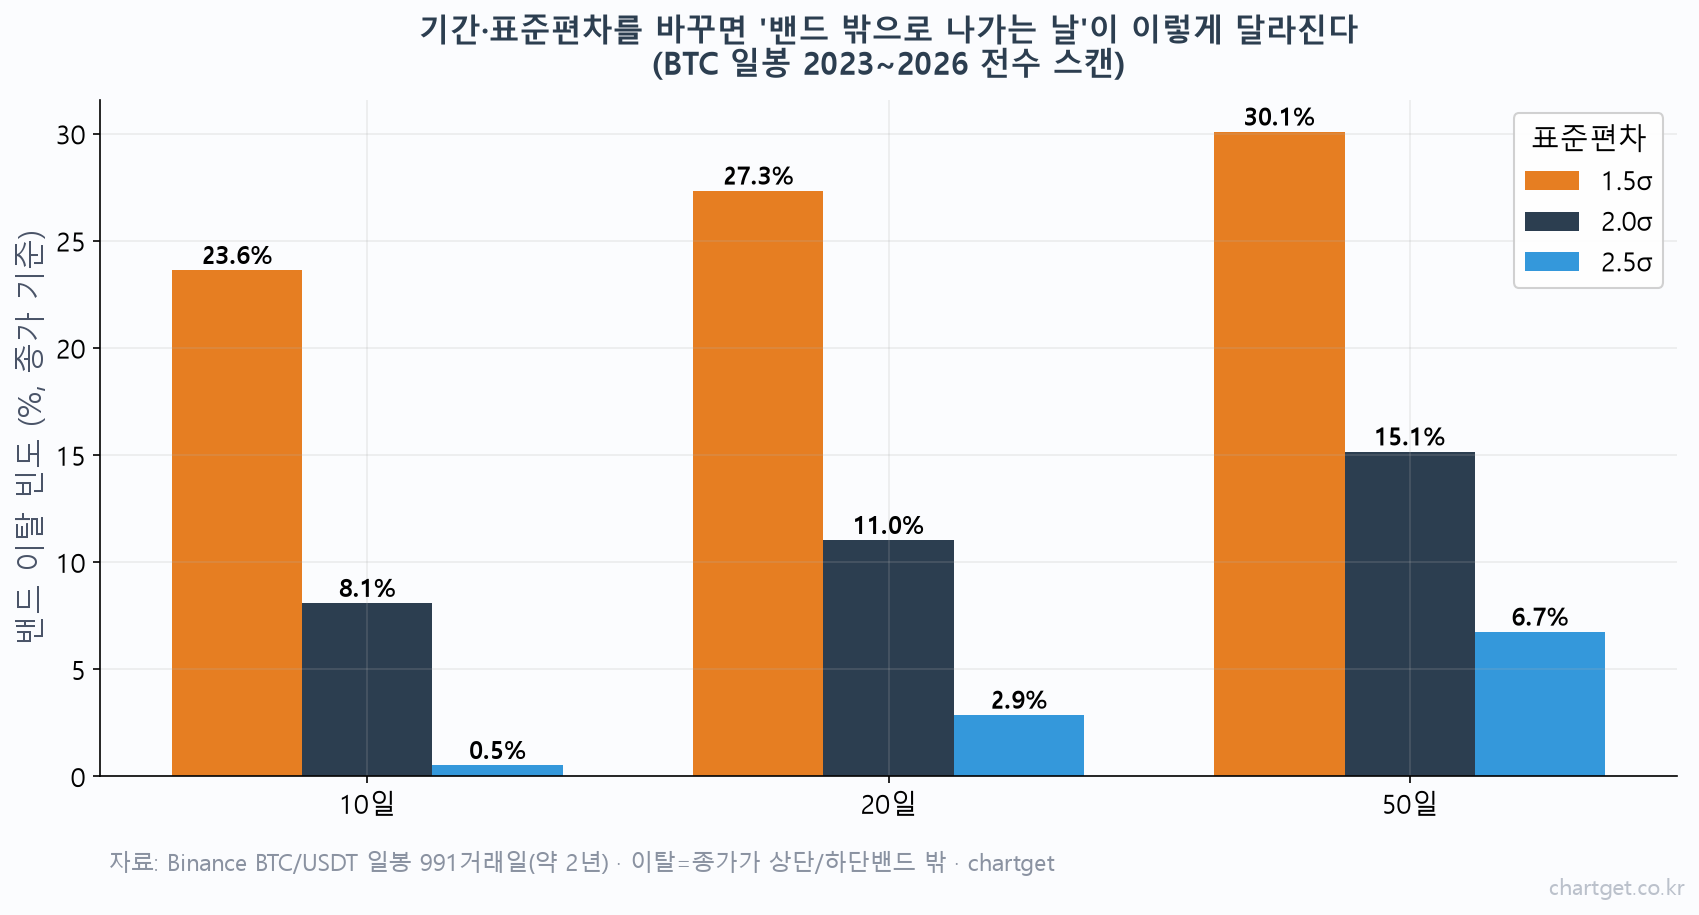
말로만 하면 감이 잘 안 오니 볼린저밴드 설정값 조합별로 직접 세어봤습니다. 비트코인 일봉 991거래일(약 2.7년, 2023~2026)에 기간(10·20·50일)과 표준편차(1.5·2.0·2.5배) 아홉 개 조합을 전부 계산해 종가가 밴드 밖으로 나간 날의 비율을 뽑았습니다.
| 기간 \ 표준편차 | 1.5σ | 2.0σ(기본값) | 2.5σ |
|---|---|---|---|
| 10일 | 23.6% | 8.1% | 0.5% |
| 20일 | 27.3% | 11.0% | 2.9% |
| 50일 | 30.1% | 15.1% | 6.7% |
숫자로 보면 방향이 뚜렷합니다. 기간이 길어질수록, 표준편차가 좁아질수록 밴드 밖으로 나가는 날이 늘어납니다. 기본값인 20일·2표준편차는 991거래일 중 11.0%의 날에 밴드를 이탈했습니다. 가끔 일어나지만 무시할 수는 없는 정도의 균형점입니다. 10일·2.5표준편차처럼 극단적으로 조여두면 991일 중 5일(0.5%)만 이탈합니다. 밴드 이탈 자체가 아주 드문 대신 한 번 일어났을 때는 눈여겨볼 값이 되는 셈이죠. 50일·1.5표준편차는 991일 중 298일(30.1%)이나 이탈하니 매일 켜보면 밴드 밖 종가를 심심찮게 보게 됩니다.
여기서 표본 수(991거래일)와 대상(비트코인)의 한계는 분명히 짚어둡니다. 같은 설정이라도 코스피 대형주나 환율처럼 변동성 성격이 다른 자산에서는 이탈 빈도가 달라질 수 있습니다. 다만 기간·표준편차를 조절하면 신호 빈도가 이 방향으로 움직인다는 관계 자체는 통계적 정의상 자산과 무관하게 성립합니다.
보는 법 — 밴드폭과 %B로 수치화하기
밴드를 눈으로만 보면 좁다/넓다는 감각적 판단에 그치기 쉽습니다. 존 볼린저는 밴드 도입 약 30년 뒤인 2010년에 이걸 수치로 재는 두 파생 지표를 공식 발표했습니다.
밴드폭(BandWidth)은 (상단밴드 − 하단밴드) ÷ 중심선으로 계산합니다. 이 값이 최근 몇 개월 중 최저치를 찍으면 그게 곧 정량적인 스퀴즈 신호입니다. 앞서 본 실제 사례에서 5월 3일의 7.9%가 바로 이 수치입니다.
%B는 가격이 밴드 어디쯤 놓였는지를 0~1 사이 숫자로 보여줍니다. %B가 1을 넘으면 상단밴드 위, 0보다 작으면 하단밴드 아래입니다. 두 번째 저점의 %B가 첫 번째보다 높으면 W바닥 형태의 상대적 강도 개선을 확인하는 식으로 씁니다.
흔한 실수
밴드 터치를 매수·매도 벽으로 착각하기
가장 흔한 오해는 “상단밴드에 닿으면 팔고 하단밴드에 닿으면 산다”는 접근입니다. 존 볼린저 본인이 명시적으로 부정한 사용법입니다. chartget이 상단 터치 940번을 실측했을 때도 닿으면 팔아라는 통념과 실제 결과가 크게 어긋났습니다. 횡보장에서는 밴드 터치가 반전을 암시하지만 추세장에서는 오히려 지속(밴드 워킹)을 뜻하니 시장 국면부터 판별해야 합니다.
표준편차의 정규분포를 맹신하기
“±2σ니까 95% 안전하다”는 정규분포를 가정한 어림값일 뿐입니다. 실제 가격은 극단값이 이론보다 더 자주 나오는 뚱뚱한 꼬리(fat-tail) 분포입니다. 급락장에서 “이론상 5%의 예외 상황이니 계속 매수해도 된다”는 논리로 하단밴드 아래에서 물타기를 이어가다 큰 손실을 보는 사람이 실제로 많습니다. 위 표에서 20일·2표준편차 기준으로도 991일 중 11.0%가 밴드를 이탈했습니다. 이탈은 예외적이라는 감각 자체를 다시 볼 필요가 있습니다.
밴드 하나만 보고 매매 결정하기
볼린저밴드는 방향을 알려주지 않는 변동성 지표입니다. 스퀴즈가 곧 움직인다고 말해줘도 위로 갈지 아래로 갈지는 알려주지 않으니 추세나 거래량 지표와 반드시 같이 봐야 합니다. 밴드 폭이 표준편차 기반이라 이상봉 하나에도 민감하게 출렁이는 게 부담스럽다면 ATR 기반으로 폭을 잡는 켈트너 채널과 비교해보는 것도 방법입니다. 두 채널의 반응성 차이를 알고 나면 스퀴즈든 되돌림이든 볼린저밴드 하나로 판단을 끝내는 습관부터 줄일 수 있습니다.
마무리
기본 볼린저밴드 설정값인 20일·2표준편차는 아무 근거 없이 정해진 숫자가 아닙니다. 한 달치 거래일과 정규분포 95% 구간이라는 두 가지 통계적 절충 위에 서 있는 값입니다. 이 값을 조절하는 것도 더 좋은 지표를 찾는 작업이 아니라 내 매매 주기에 맞춰 신호의 빈도와 확실성 사이를 저울질하는 작업입니다.
지금 쓰고 계신 차트에는 기간과 표준편차가 몇으로 잡혀 있나요? 한번 열어서 확인해보고 오늘 본 실측 표와 견줘가며 내 매매 스타일에 맞는 값인지 점검해보세요.
글로 읽은 건 금방 잊힙니다. 실제 차트에서 직접 눌러보며 익히고 싶다면 차트큐에 과거 차트가 무작위로 나오는 연습 모드가 있으니 참고하세요.
Related Posts
이동평균선 수렴 뜻과 이후 흐름
지지선 저항선 긋는법 — 매물대로 찾는 3단계