손절 라인 372번을 세어봤습니다: 지지선에서 몇 % 아래가 덜 억울할까
손절 라인을 지지선 바로 아래에 딱 붙여놨다가 그 자리를 스치듯 찍고 올라가는 걸 보신 적 있으신가요. 화면에는 이미 “체결” 알림이 떠 있는데 캔들은 태연하게 위로 올라갑니다. 그때부터 그날 하루가 통째로 망가지죠.
그러면 다음번엔 버퍼를 넓힙니다. 0.5%에서 1%로, 1%에서 2%로. 그런데 이번엔 그 넓힌 자리까지 밀려서 두 배로 잃습니다. 다시 좁히고, 또 털리고. 이 왕복을 몇 번 하다 보면 결국 이 질문이 남습니다. 손절 라인은 지지선에서 정확히 몇 % 아래에 둬야 하는 걸까요?
감으로 답하고 싶지 않아서 직접 세어봤습니다. 코스피·코스닥·삼성전자·SK하이닉스부터 S&P500·나스닥100·애플·엔비디아·테슬라·금 ETF, 비트코인·이더리움·솔라나까지 15개 시장에서 지지선 리테스트 매수 372건을 뽑아, 버퍼를 0.3%부터 3%까지 그리고 ATR 배수까지 아홉 가지로 바꿔가며 똑같이 적용했습니다.
3줄 요약
- 손절 라인을 지지선 -0.3%에 붙였더니 372건 중 75.8%가 털렸고, 그중 71.6%는 20봉 안에 진입가 위로 되돌아왔습니다.
- 버퍼를 3%까지 넓히면 털리는 빈도는 55.4%로 줄지만, 손익비가 4.39배에서 1.46배로 깎여서 기대값은 거의 그대로였습니다.
- 결국 되돌아온 203건의 지지선 관통 깊이는 중앙값 1.15%, 90분위 7.34% — 버퍼 3%로도 10건 중 7건밖에 못 막습니다.
손절 라인을 지지선 아래에 두는 이유부터
손절 라인은 원래 “내 판단이 틀렸다는 걸 시장이 알려주는 자리”에 둡니다. 지지선을 보고 산 사람에게 그 자리는 명확하죠. 지지선이 깨지면 “여기서 받쳐줄 것”이라는 전제가 무너지니까요.
문제는 딱 여기서 시작됩니다. 많은 사람이 같은 자리를 보고, 그래서 같은 자리 아래에 손절 주문이 쌓입니다. 지지 저항 전환 401번을 세어본 글에서도 확인했듯 시장이 기억하는 가격대일수록 주문이 몰리고, 주문이 몰린 자리는 건드리기만 해도 연쇄 체결이 일어납니다.
2017년 6월 21일 GDAX(현 코인베이스)에서 이더리움이 319달러에서 10센트까지 떨어진 사건이 딱 그 그림이었습니다. CNBC 보도에 따르면 수백만 달러짜리 시장가 매도 하나가 호가를 317달러에서 224달러까지 훑고 내려갔고 거기서 약 800개의 손절 주문이 연쇄로 터지면서 마진 청산까지 겹쳐 몇 초 만에 10센트를 찍었습니다. 거래소는 처음엔 문제없다고 했다가 나중에 손해 본 계좌를 보전해줬죠.
멀리 갈 것도 없습니다. 알파경제 2026년 6월 9일 보도를 보면 코스피가 6월 5일 5.54%, 8일 8.29% 밀리는 동안 이틀간 반대매매로 강제 처분된 개인 물량이 3,052억 원이었습니다. 손절이든 반대매매든 떨어질 때 같이 눌리는 매도는 서로를 부른다는 점에서 성격이 같습니다.
그러니 지지선 아래라는 원칙은 맞는데, 그 아래 얼마나 아래냐가 실전에서는 전부인 셈입니다.
372번을 어떻게 셌는지
숫자를 믿으려면 규칙부터 보셔야 하니 설계를 짧게 공개할게요.
지지선은 눈으로 고르지 않고 좌우 10봉 확정식 스윙 저점으로 잡았습니다. 확정 시점 이후의 봉만 판정에 썼으니 미래를 훔쳐보는 일은 없습니다. 진입은 그 지지선을 저가가 처음 건드리면서 종가는 지지선 위에서 마감한 봉의 종가 — 흔히 하는 “지지선 확인하고 들어가는” 매수 그대로입니다.
손절 라인은 여기서 아홉 가지로 갈립니다. 지지선 아래 0.3%·0.5%·1%·1.5%·2%·3%, 그리고 변동성에 맞춰 자동으로 벌어지는 ATR 0.5배·1배·1.5배. 판정 지평은 20봉, 살아남으면 20봉째 종가로 청산했습니다. 핵심 지표 하나 — ‘억울한 손절’은 손절이 체결된 뒤 남은 20봉 안에 종가가 진입가 위로 다시 올라온 경우입니다. 안 팔았으면 됐을 손절, 딱 그것만 셉니다.
결과 하나: 붙일수록 자주, 그리고 억울하게 털렸다
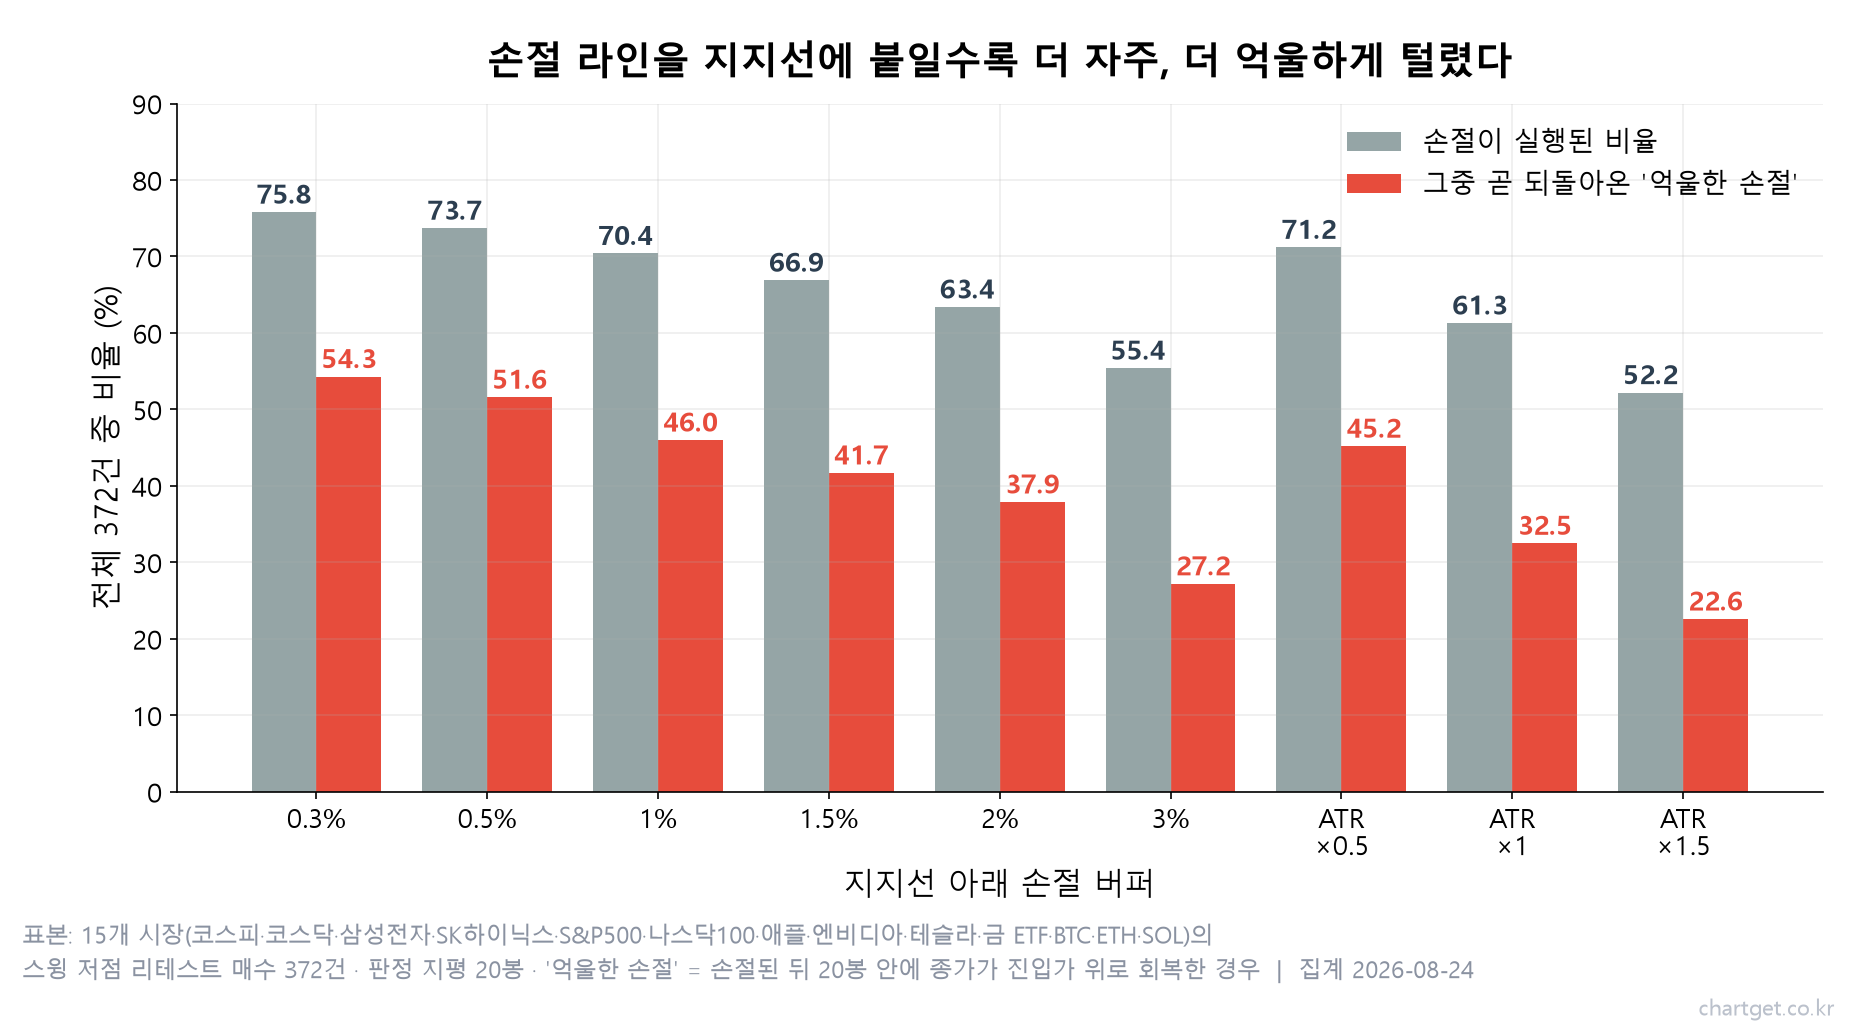
지지선 -0.3%. 열 번 중 일곱 번 반이 손절로 끝났습니다(75.8%). 그리고 털린 것의 71.6%가 20봉 안에 진입가 위로 되돌아왔어요. 전체 372건 기준으로 54.3%, 그러니까 두 번에 한 번 이상이 “가만히 있었으면 됐을” 손절이었습니다.
버퍼를 넓히면 이 숫자는 순하게 내려갑니다. 0.5%에서 51.6%, 1%에서 46.0%, 2%에서 37.9%, 3%에서 27.2%. ATR 1.5배까지 벌리면 22.6%까지 떨어지고요. 여기까지만 보면 답은 간단해 보입니다. 넓히면 되잖아요.
그런데 넓히는 데는 값이 붙습니다.
결과 둘: 버퍼를 넓힌 만큼 손익비가 깎였다
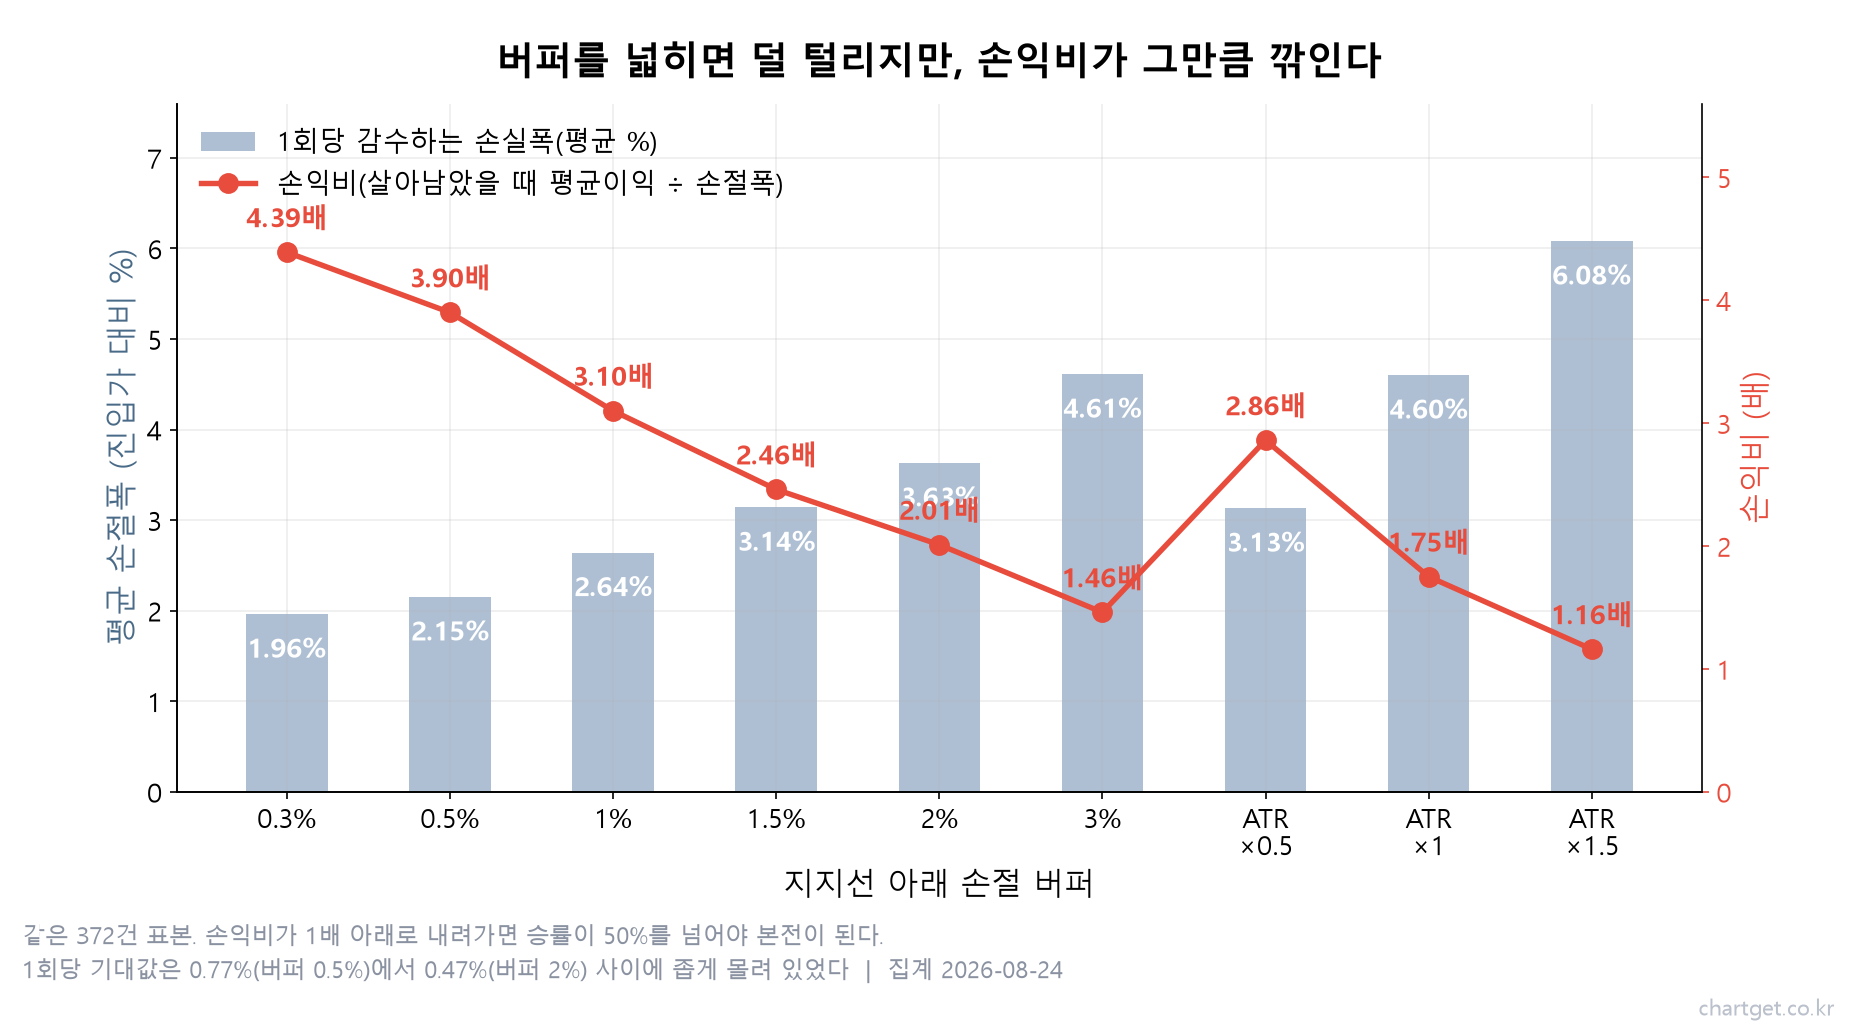
버퍼 0.3%일 때 한 번에 감수하는 손실폭은 평균 1.96%였습니다. 진입가가 지지선보다 조금 위에 있으니 버퍼가 0.3%여도 실제 손절폭은 2% 가까이 되는 거죠. 이걸 3%까지 넓히면 4.61%, ATR 1.5배면 6.08%까지 커집니다.
살아남았을 때 벌어들이는 폭은요. 0.3%일 때 평균 +8.58%, 3%일 때 +6.71%였습니다. 넓힌다고 더 버는 게 아니라 오히려 조금 줄었어요. 늦게까지 버티느라 나쁜 자리도 같이 안고 갔기 때문입니다.
이 둘을 나눈 게 손익비입니다. 4.39배(0.3%) → 3.10배(1%) → 2.01배(2%) → 1.46배(3%) → 1.16배(ATR 1.5배). 넓힌 만큼 정직하게 깎였습니다. 손익비가 1배 근처면 승률이 50%를 넘어야 겨우 본전입니다. 지지선 매매의 실제 승률을 생각하면 꽤 부담스러운 조건이죠. 이 맞물림은 승률이 낮아도 돈 버는 이유에서 자세히 다뤘습니다.
그래서 1회당 기대값은 어땠느냐. 여기가 이 실험에서 가장 허무하면서도 중요한 대목입니다.
| 버퍼 | 손절 실행 | 억울한 손절 | 평균 손절폭 | 손익비 | 1회 기대값 |
|---|---|---|---|---|---|
| 지지선 -0.3% | 75.8% | 54.3% | 1.96% | 4.39배 | +0.75% |
| 지지선 -0.5% | 73.7% | 51.6% | 2.15% | 3.90배 | +0.77% |
| 지지선 -1% | 70.4% | 46.0% | 2.64% | 3.10배 | +0.68% |
| 지지선 -1.5% | 66.9% | 41.7% | 3.14% | 2.46배 | +0.58% |
| 지지선 -2% | 63.4% | 37.9% | 3.63% | 2.01배 | +0.47% |
| 지지선 -3% | 55.4% | 27.2% | 4.61% | 1.46배 | +0.49% |
| ATR 0.5배 | 71.2% | 45.2% | 3.13% | 2.86배 | +0.54% |
| ATR 1배 | 61.3% | 32.5% | 4.60% | 1.75배 | +0.55% |
| ATR 1.5배 | 52.2% | 22.6% | 6.08% | 1.16배 | +0.58% |
기대값이 +0.47%에서 +0.77% 사이에 옹기종기 모여 있습니다. 버퍼를 열 배 차이로 벌려놨는데 기대값 차이는 0.3%포인트뿐이에요. 버퍼 폭을 소수점까지 최적화해서 얻을 수 있는 게 생각보다 크지 않습니다. 자주 조금씩 잃느냐, 가끔 많이 잃느냐를 고를 뿐 총액은 비슷했습니다.
참고로 지지선을 아예 무시하고 진입가에서 -2%에 손절을 건 대조군(평균 손절폭 2.0%)은 기대값 +0.65%였습니다. 비슷한 손실폭을 쓴 지지선 -0.3%(+0.75%)보다 조금 낮았어요. 지지선을 기준으로 잡는 게 손해는 아니지만 극적인 우위도 아니었다는 게 솔직한 결론입니다.
진짜 답은 버퍼 폭이 아니었습니다
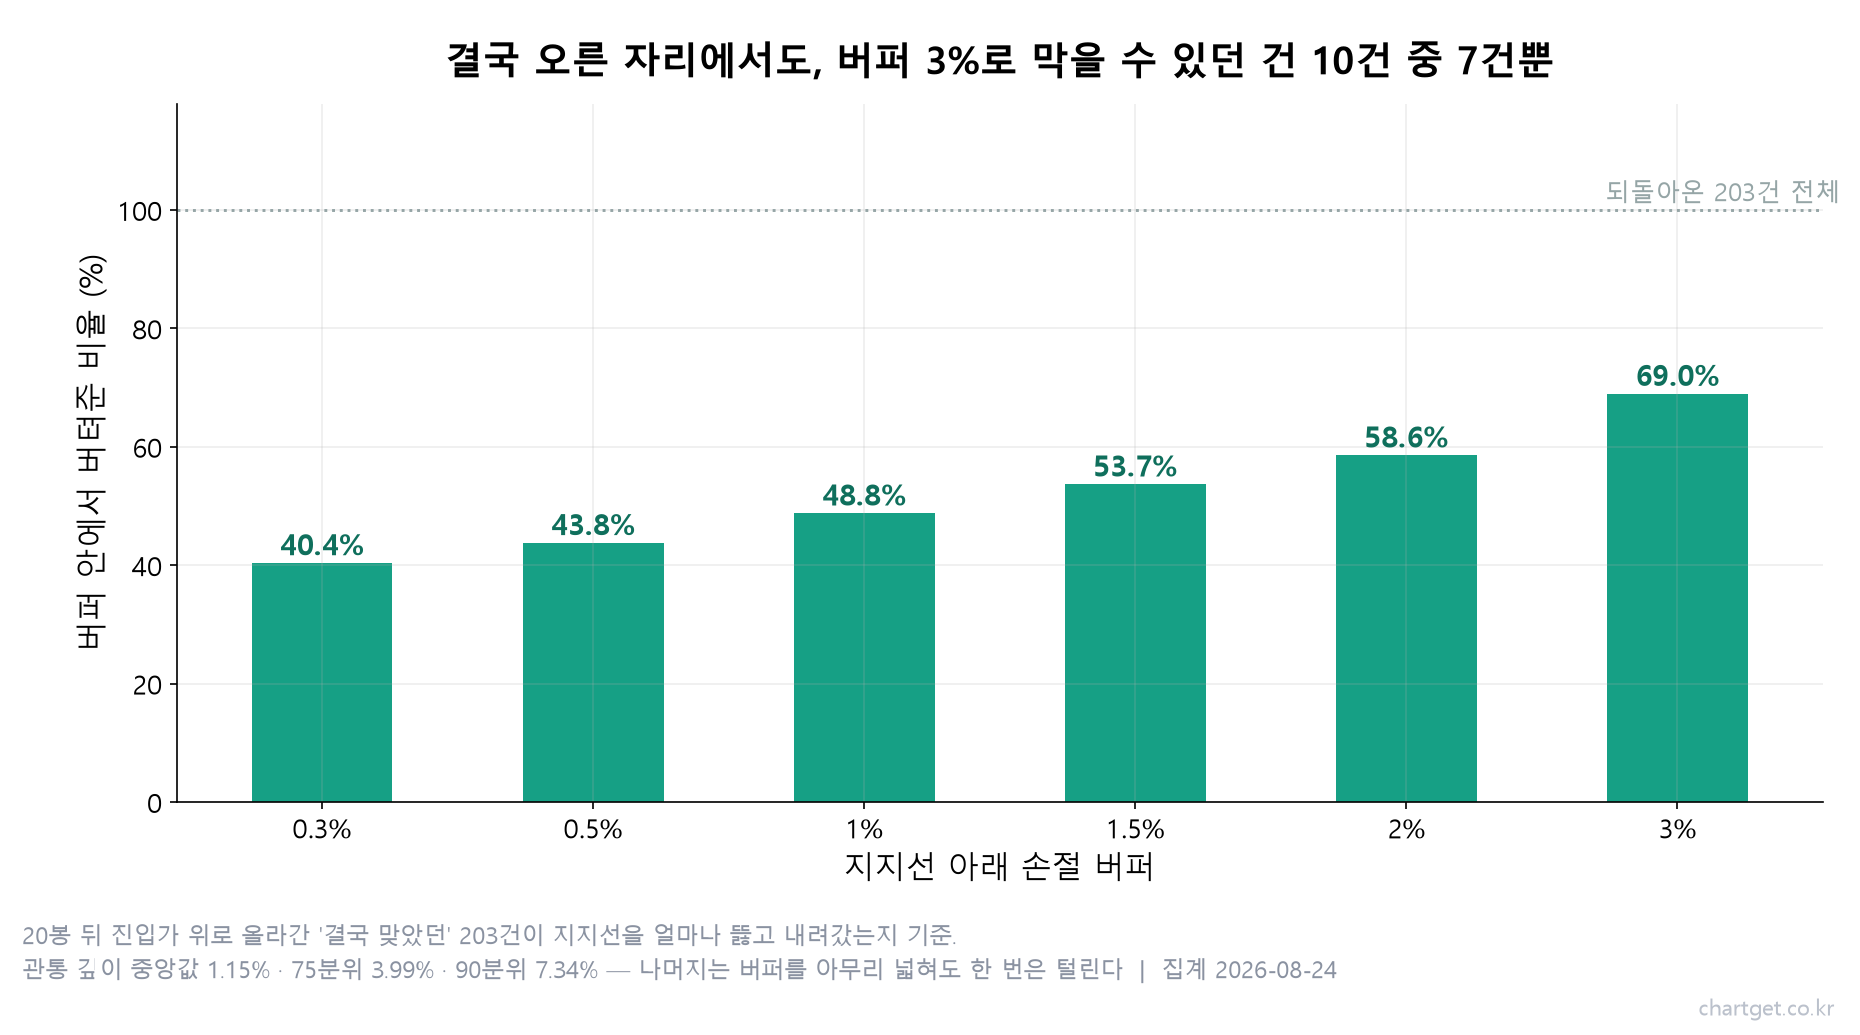
저는 질문을 뒤집어 봤습니다. “결국 오른 자리들은 지지선을 얼마나 깊게 뚫었다가 돌아왔을까?”
20봉 뒤에 진입가 위로 올라간 203건만 골라 관통 깊이를 재봤습니다. 중앙값은 1.15%. 절반은 지지선을 1.15% 안쪽으로만 스치고 돌아왔습니다. 그래서 1% 버퍼가 이 203건 중 48.8%를 지켜냈고요.
문제는 꼬리입니다. 75분위가 3.99%, 90분위는 7.34%였어요. 버퍼를 3%까지 벌려도 지켜낼 수 있는 건 69.0%, 열 건 중 일곱 건입니다. 나머지 셋은 결국 오를 자리였는데도 어떤 현실적인 버퍼로도 한 번은 털리게 되어 있었다는 얘기죠.
반대로 좋은 소식도 있습니다. 372건 중 21.5%는 진입 후 20봉 동안 지지선을 단 한 번도 뚫지 않았습니다. 다섯 건 중 한 건은 버퍼를 얼마로 잡든 상관이 없었던 거예요.
버퍼는 중간 구간에서만 의미가 있습니다. 안 뚫리는 21.5%에겐 무의미하고, 깊게 뚫는 꼬리에겐 무력합니다. 그 사이를 얼마나 사느냐를 정하는 게 버퍼의 전부입니다.
실제로 이렇게 생겼습니다 — 삼성전자 2020년 가을
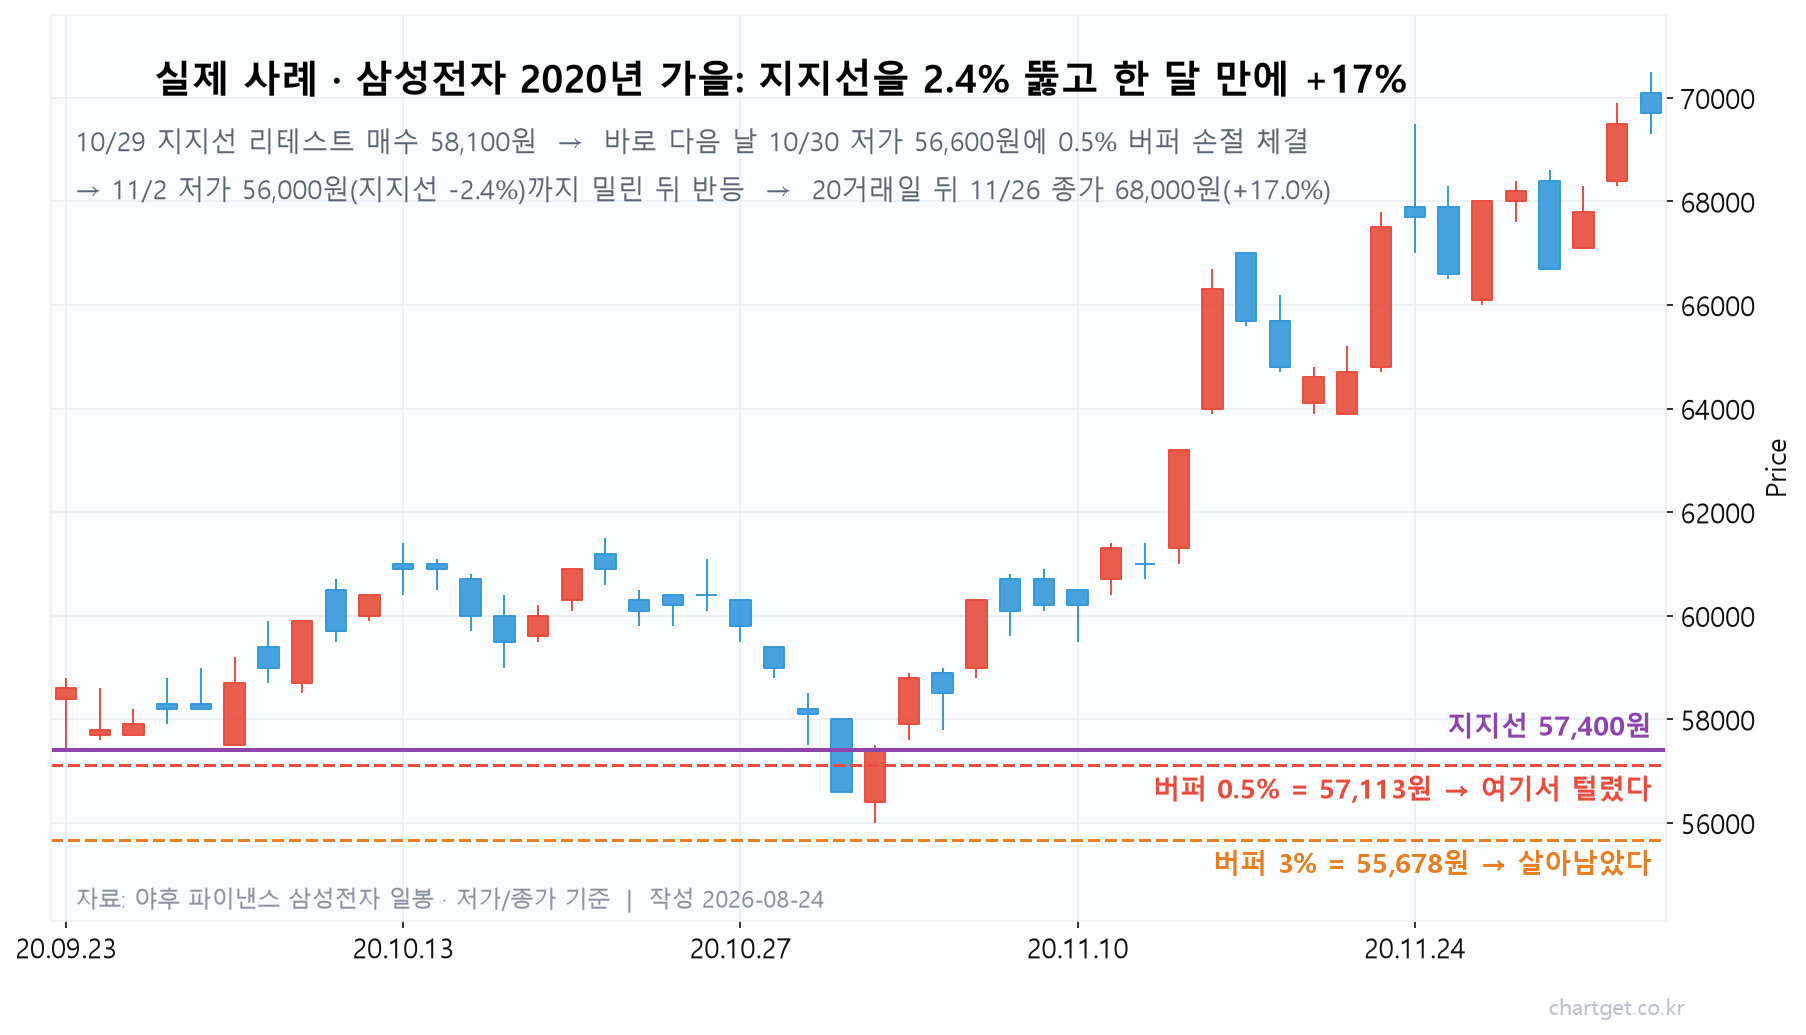
숫자만 보면 감이 안 오시죠. 표본 안의 실제 사례를 하나 꺼내볼게요.
2020년 10월 29일 삼성전자 일봉입니다. 직전 스윙 저점 57,400원이 지지선이었고 이날 저가 57,500원까지 내려왔다가 종가 58,100원으로 지지선 위에서 마감했습니다. 교과서적인 리테스트 매수 자리였어요.
바로 다음 날인 10월 30일, 저가가 56,600원까지 밀립니다. 0.5% 버퍼(57,113원)는 여기서 체결됐습니다. 11월 2일엔 저가 56,000원, 지지선 기준 2.44% 아래까지 뚫었고요. 3% 버퍼(55,678원)만 겨우 살아남았습니다.
그 뒤는 아마 기억하실 겁니다. 11월 26일 종가 68,000원. 20거래일 만에 +17.0%입니다. 손절 라인 몇 백 원 차이가 이 구간 전체를 갈랐어요.
이런 자리는 눈으로 익히는 게 숫자를 외우는 것보다 빠릅니다. 차트큐의 차트게임은 실제 과거 차트를 한 봉씩 넘기면서 진입과 손절을 직접 눌러보는 방식이라 이 연습에 딱 맞아요. 손절 라인을 좁게 잡았을 때와 넓게 잡았을 때가 얼마나 다른지 한 번 체감해 보시면 좋겠어요.
그래서 손절 라인, 어떻게 잡으면 좋을까요
첫째, “몇 %”라는 질문 자체를 바꾸세요. 같은 1% 버퍼에서 금 ETF는 손절률 48.3%, 엔비디아는 85.2%, 비트코인 일봉은 85.7%였습니다. 같은 숫자가 종목마다 전혀 다른 옷이 되죠. 변동성 대비로 물어야 답이 나옵니다. ATR 계산법이 낯설다면 ATR로 정하는 손절·목표가 5가지 공식을 먼저 보세요.
둘째, 버퍼는 ATR 0.5~1배 구간이 무난했습니다. 기대값은 어차피 고만고만하니 남는 건 “얼마나 자주 털리는 걸 견딜 수 있느냐”입니다. ATR 0.5배는 손절률 71.2%에 손익비 2.86배, ATR 1배는 손절률 61.3%에 손익비 1.75배였어요. 자주 털리는 게 힘든 성격이면 1배 쪽, 손익비를 지키고 싶으면 0.5배 쪽입니다.
셋째, 좁게 잡을 거면 재진입을 전제에 넣으세요. 억울한 손절이 늘어난다는 건 뒤집으면 “다시 들어갈 기회가 그만큼 자주 온다”는 뜻입니다. 좁은 손절은 실패 선언이 아니라 한 번 빠졌다 다시 타는 비용으로 봐야 계산이 맞아요.
넷째, 손절폭이 넓어지면 수량을 줄이세요. 사실 이게 전부입니다. 손절폭이 두 배면 수량은 절반. 이 규칙만 지켜도 버퍼 논쟁의 절반은 의미가 없어집니다.
흔한 실수
가장 흔한 건 손절가를 계좌 잔고에서 거꾸로 계산하는 것입니다. “나는 3%까지만 잃겠다”에서 시작하면 차트가 뭐라고 말하든 상관없는 자리에 선이 그어집니다. 순서가 반대예요. 차트가 손절 자리를 정하고, 그 자리까지의 거리가 수량을 정합니다.
두 번째는 털리고 나서 버퍼를 넓히는 습관입니다. 방금 털렸다는 사실은 다음 거래에 아무 정보도 주지 않는데, 우리는 그걸 “내 손절이 너무 좁았다”는 신호로 읽습니다. 넓히고 나면 이번엔 큰 손실이 한 번 오고, 그러면 다시 좁히고. 이 왕복이 계좌를 갉아먹습니다. 기준은 손실 경험이 아니라 그 종목의 변동성이어야 합니다.
세 번째는 손절 주문을 안 걸어두고 머릿속에만 두는 것입니다. 지지선이 깨지는 순간은 대체로 시장이 가장 시끄러울 때고, 그때 판단력은 평소 같지 않습니다. 걸어두세요.
Related Posts
연속 상승 뒤 주가 흐름 — 3·5·7일 대응법
삼각수렴 돌파 방향 보는법 — 버스트의 함정


2 Comments